Cartão C6 Carbon: anuidade, pontos e salas VIP
SBSuitebras Blog · · leitura de 42 min
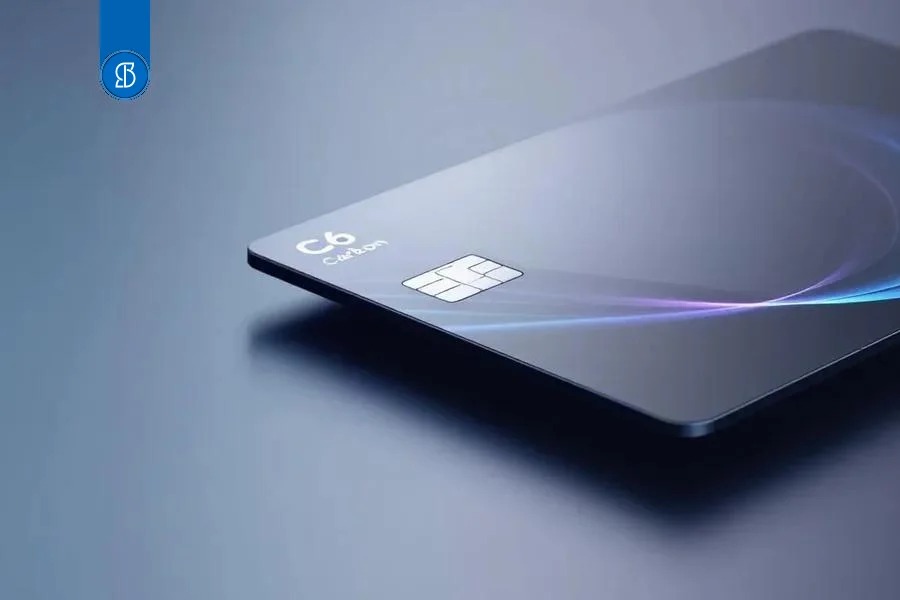
O Carbon é o cartão de alta renda do C6.
Esta avaliação trata do Cartão C6 Carbon Mastercard Black, o cartão de crédito premium do C6 Bank, e dos produtos financeiros que o banco vincula a ele. Estão aqui, com a fonte e a data de cada número: quanto custa a anuidade, quais são os três critérios de isenção, quantos pontos por dólar o cartão de fato rende em cada faixa de investimento, quantos acessos a sala VIP estão incluídos e o que o Fundo Garantidor de Créditos cobre. Tudo conferido nas páginas oficiais do C6 Bank em 12 de outubro de 2026 e na norma do Banco Central que rege a anuidade de cartão diferenciado. Esta página não vende nem indica produto: reúne os serviços financeiros que o C6 Bank anuncia ao lado do cartão e confere, um por um, o que cada um custa e o que cada um exige.
O que esta avaliação apurou
- O cartão rende de 2,5 a 3,5 pontos C6 Átomos por dólar gasto no crédito, e a faixa depende de quanto o cliente mantém investido no C6 Bank: os 3,5 pontos por dólar valem só para quem tem mais de R$ 1 milhão aplicado. Os pontos não expiram, segundo a página do programa.
- A anuidade é de R$ 98 por mês para quem não se encaixa em nenhum dos três critérios de isenção que o banco publica, e o cartão sai com até 12 meses de anuidade zero na contratação, sujeito a análise. Não são três meses, como este artigo afirmava antes desta revisão.
- Estão incluídos quatro acessos por ano a sala VIP, somando os programas DragonPass, Espaço C6 Bank e W Premium, divididos entre titular, adicionais e acompanhantes. Do quinto acesso em diante, o C6 Bank cobra R$ 200 por entrada na fatura. E um esclarecimento de nome: W Premium é uma rede de salas VIP em aeroportos brasileiros, não uma categoria de cartão — o C6 Carbon é um Mastercard Black.
- A solicitação é feita pelo aplicativo do C6 Bank e passa por análise de crédito. O banco não publica renda mínima, limite máximo nem prazo de resposta, e esta avaliação não lhe atribui números que ele não divulga.
O que é o Cartão C6 Carbon
O Cartão C6 Carbon é o cartão de crédito Mastercard Black do C6 Bank, emitido pelo Banco C6 S.A. Na linguagem da norma que disciplina tarifa bancária, ele é um cartão de crédito diferenciado — e isso tem consequência direta no preço, como esta página mostra adiante. O que o banco anuncia na página do produto é:
- Conversão que pode chegar a 3,5 pontos C6 Átomos por dólar gasto no crédito, no topo de uma escada de quatro faixas.
- Resgate dos pontos em cashback de até 1,7%, em despesas elegíveis da própria fatura, em passagens, em produtos da C6 Store e em transferência para outros programas de fidelidade.
- Pontos, chamados C6 Átomos, que não têm prazo de validade, segundo a página do programa mantida pelo próprio banco.
- Acesso a sala VIP em aeroporto, limitado a quatro entradas por ano fora das faixas mais altas de gasto e de investimento.
O cartão é posicionado para quem concentra gastos e investimentos no banco. Entre as funcionalidades anunciadas estão o acesso a sala VIP em aeroportos e a emissão de até dez cartões adicionais sem custo — não seis, como circula em vários textos sobre o produto. A página do Cartão C6 Carbon, lida em 12 de outubro de 2026, diz com estas palavras: “Com o C6 Carbon você tem até 10 cartões adicionais sem custo.”
O C6 Bank declara atuação em todas as cidades do Brasil e mais de 40 milhões de clientes, números que ele mesmo publica na página institucional. Esta avaliação não mediu tempo de atendimento, não aplicou nota e não testou o cartão em uso: ela confere, página por página e dispositivo por dispositivo, o que o banco promete e o que a norma exige.
Para quem o cartão serve, e para quem não serve
O Cartão C6 Carbon é desenhado para quem gasta muito no crédito ou mantém patrimônio aplicado no próprio C6 Bank, porque são esses dois comportamentos que destravam tanto a isenção da anuidade quanto as faixas mais altas de pontuação. Quem gasta pouco e investe em outra instituição fica na pior combinação possível: paga a anuidade cheia e pontua na faixa mais baixa da tabela. O Cartão C6 Platinum e o Cartão C6 Mastercard Black são produtos distintos, com pontuação própria, e não se confundem com o Carbon.
A conta fecha de maneira diferente para cada perfil. Para quem gasta R$ 8 mil por mês ou mais na fatura, somando titular e adicionais, a anuidade cai a zero pelo primeiro critério que o banco publica. Para quem não chega lá, o segundo caminho é manter R$ 50 mil em títulos de renda fixa emitidos pelo C6 Bank e disponíveis para contratação pelo aplicativo, e o terceiro é manter R$ 1 milhão aplicado em qualquer produto do aplicativo, no Brasil ou no exterior. Portabilidade de salário e início de investimentos pesam no relacionamento, mas nenhum dos dois está entre os três critérios publicados de isenção.
Vale também olhar o que a isenção por investimento custa. Entre os cinco instrumentos que o C6 Bank aceita no critério de R$ 50 mil em renda fixa — CDB, LCI, LCA, Letra Financeira e operação compromissada —, a Letra Financeira não está na lista de instrumentos cobertos pelo Fundo Garantidor de Créditos, e a compromissada só é coberta na hipótese estreita que o regulamento do fundo descreve. Trocar um CDB por uma Letra Financeira para economizar R$ 98 por mês é trocar garantia por tarifa, e a seção sobre o FGC, mais abaixo, mostra por quê.
O C6 Bank também vende conta para empresa, com produtos próprios: a conta C6 Empresas, para pequenas e médias empresas, e a conta para MEI, o microempreendedor individual. Nenhuma das duas tem relação com o Cartão C6 Carbon, que é produto de pessoa física. E há uma distinção de norma que vale registrar, porque ela decide o que é piso legal e o que é cortesia: a Resolução BCB nº 19/2020 veda, no art. 3º, cobrar tarifa de Pix do cliente pessoa natural, “inclusive empresários individuais”, e autoriza, no art. 4º, inciso II, cobrar da pessoa jurídica pelo envio e pelo recebimento de recursos e pelos serviços acessórios. Ou seja: o Pix gratuito do microempreendedor individual é piso de norma; o da conta de uma sociedade é decisão comercial — e decisão comercial se revoga.
Quanto custa o Cartão C6 Carbon, e qual norma rege a anuidade
A página do Cartão C6 Carbon publica o preço em uma linha discreta, logo depois dos três critérios de isenção: “Para demais casos, o valor da anuidade é de R$ 98/mês.” Lida em 12 de outubro de 2026, é a única cifra de custo que o produto divulga, e dá R$ 1.176 por ano. A mesma página anuncia “até 12 meses de anuidade zero”, com a ressalva “sujeito a análise” — não três meses, como este artigo afirmava antes desta revisão.
Essa tarifa não é um preço livre qualquer: ela tem nome, sigla e regra no ato do Conselho Monetário Nacional que disciplina tarifa bancária. A Resolução CMN nº 3.919, de 25 de novembro de 2010, cujo texto vigente compilado está no portal de normativos do Banco Central, classifica o cartão de crédito diferenciado como serviço diferenciado, no art. 5º, inciso IX — e o caput do art. 5º admite a cobrança “desde que explicitadas ao cliente ou ao usuário as condições de utilização e de pagamento”.
O art. 11, inciso I, é o dispositivo que mais importa para quem compara cartões premium. Ele admite, para o cartão diferenciado, “a cobrança apenas de tarifa de anuidade diferenciada, que deve englobar a disponibilização e utilização de rede de estabelecimentos afiliados, instalada no País e/ou no exterior, para pagamentos de bens e serviços, bem como a disponibilização e gerenciamento de programas de benefícios e/ou recompensas vinculados ao cartão”, com a denominação obrigatória “Anuidade — cartão diferenciado” e a sigla “ANUIDADE Diferenciada”. Em português do dia a dia: o programa de pontos já está pago dentro da anuidade e não pode ser cobrado por fora dela.
O § 1º do mesmo artigo fecha uma porta que a propaganda às vezes insinua: o valor dessa anuidade “não pode ser igual ou inferior” ao da tarifa “Anuidade — cartão básico internacional” da Tabela I da resolução, exceto no caso de cartão híbrido, emitido por acordo com empresa comercial. Cartão diferenciado, por norma, custa mais que o básico internacional — a isenção por gasto ou por investimento é liberalidade comercial do emissor, não redução de tarifa. E o § 2º lembra que cobrar a anuidade não impede a cobrança, por evento, dos serviços prioritários vinculados a cartão de crédito que constam da mesma Tabela I.
Há também prazo para o preço mudar, e ele é mais longo do que em qualquer outro serviço. Pelo art. 18, inciso I, a majoração de tarifa de serviço relacionado a cartão de crédito tem de ser divulgada com no mínimo 45 dias de antecedência, contra 30 dias dos demais serviços. O § 1º determina que os preços dos serviços prioritários de cartão e a própria anuidade diferenciada só possam ser majorados depois de decorridos 365 dias do último valor divulgado, admitida a redução a qualquer tempo. E o § 2º aplica o mesmo prazo de 365 dias à alteração dos programas de benefícios ou recompensas vinculados ao cartão: a escada de pontos do C6 Átomos não pode ser remexida de um mês para o outro.
Duas consequências práticas para quem lê. A primeira é que o valor da anuidade e as condições de cobrança têm de estar divulgados no site, por força do art. 15 da resolução, que obriga a publicar as tabelas de tarifa e a esclarecer, com essas palavras, que os valores “foram estabelecidos pela própria instituição” — é ali, e não na página de vendas, que o número vive. A segunda é que, pelo art. 10, o emissor é obrigado a ofertar a pessoas naturais um cartão de crédito básico, nacional e/ou internacional, e o § 3º veda associar esse cartão básico a programas de benefícios ou recompensas. Quem não quer pagar anuidade premium tem direito a uma opção de entrada — e essa opção, por desenho da norma, não pontua.
Como pedir o cartão, e o que o banco não informa
A solicitação do Cartão C6 Carbon passa por análise de crédito, e a página do produto repete a ressalva “sujeito a análise” em cada promessa, inclusive na dos 12 meses de anuidade zero e na dos pontos por dólar. O que o C6 Bank não publica é o critério: não há renda mínima divulgada, não há limite de crédito divulgado e não há prazo de resposta divulgado. Artigo que informa qualquer um desses três números está repetindo número sem fonte do banco.
A solicitação é feita pelo aplicativo do C6 Bank, e é por ele que o cliente acompanha o andamento. O banco informa cinco minutos como tempo médio de abertura de conta e cinco dias como prazo de entrega de 85% dos cartões, números que publica na página da conta digital com a marca “última atualização: fevereiro de 2026”. Não há canal de e-mail entre os meios de atendimento que o próprio site lista, e o acompanhamento por e-mail que aparecia neste artigo não consta de nenhuma página oficial.
Na abertura da conta o banco também oferece outros produtos, entre eles o cheque especial, que é uma linha de crédito emergencial e cobra juros desde o momento em que é usada. Para o cliente pessoa física com cartão C6 Mastercard Black que tenha autorizado no aplicativo as análises e os ajustes automáticos do produto, o C6 Bank anuncia dez dias sem juros no cheque especial, e manda conferir no menu Cheque Especial do aplicativo se o benefício já está disponível para a conta. Cheque especial e empréstimo parcelado estão sujeitos a análise de crédito, e nenhum dos dois tem taxa de juros publicada na página do produto.
Há um documento que torna esse custo conferível depois do fato, e ele é obrigatório. O art. 19 da Resolução CMN nº 3.919/2010 determina que a instituição disponibilize ao cliente pessoa natural, até 28 de fevereiro de cada ano, extrato consolidado discriminando mês a mês, no mínimo, as tarifas e também os juros, encargos moratórios, multas e demais despesas incidentes sobre operações de crédito do ano anterior. É nesse extrato, e não na página de vendas, que se lê quanto o cartão custou.
Primeiros passos, e o que a conta exige para ser gratuita
A conta corrente de pessoa física do C6 Bank não é gratuita em qualquer hipótese: a página da conta digital, lida em 12 de outubro de 2026, condiciona a ausência de taxa de abertura e de manutenção a gasto no cartão a partir de R$ 500 por mês. Já a emissão de boleto de cobrança — individual, carnê ou arquivo CNAB, com a franquia de 200 boletos liquidados por mês — é produto da conta de pessoa jurídica, C6 Empresas ou C6 MEI, e não da conta de pessoa física. Quem tem o Carbon paga boleto; quem emite boleto de cobrança é a empresa.
- A abertura da conta é condição para pedir o cartão, e o banco informa cinco minutos como tempo médio desse passo.
- Portabilidade de salário e concentração de investimentos pesam no relacionamento, mas não constam entre os três critérios publicados de isenção da anuidade.
- O que o banco publica como critério objetivo é investimento: R$ 50 mil em renda fixa emitida por ele, ou R$ 1 milhão em qualquer produto do aplicativo.
Com a conta aberta, a sequência que o banco descreve é esta:
- Verificar, no aplicativo, se o Cartão C6 Carbon está disponível para a sua conta, porque a oferta depende da análise de crédito.
- Desbloquear o cartão pelo aplicativo, seguindo as instruções da tela, e escolher a cor e o nome que serão impressos nele.
- Solicitar até dez cartões adicionais sem custo, compartilhando os benefícios com familiares ou dependentes — lembrando que os acessos a sala VIP incluídos são divididos entre titular, adicionais e acompanhantes.
O que a página do programa C6 Átomos informa:
- O programa está vinculado ao cartão e não tem mensalidade própria; o que é pago são os planos aceleradores, contratados à parte e com preço por mês.
- As compras feitas nos cartões adicionais somam pontos no saldo do titular, e as despesas dos adicionais também contam no total mensal da fatura que o banco usa para aferir o critério de R$ 8 mil.
- Não é preciso esperar o fechamento da fatura para os pontos entrarem — é assim que o C6 Bank descreve o acúmulo, na página do programa. O prazo de trinta dias que este artigo trazia não aparece em nenhuma página oficial do banco e, por não ter fonte, saiu.
Cor, nome e plástico: o que é escolha e o que pode ser tarifa
O cliente escolhe a cor e o nome impressos no cartão. A página do produto lista onze cores — Carbon, Sunset, Bubblegum, Red, Gold, Pink, Boreal Forest, Silver, Rainbow, Acqua e Blue —, e não apenas a cor Carbon, como o nome do produto sugere. Vale saber que personalização de plástico não é cortesia garantida por norma: o art. 5º, inciso XVIII, da Resolução CMN nº 3.919/2010 classifica “fornecimento de plástico de cartão de crédito em formato personalizado” como serviço diferenciado, que a instituição pode tarifar desde que explicite ao cliente as condições de utilização e de pagamento.
Sobre material, o que existe em fonte oficial é outro produto: o C6 Bank informa ter lançado em 2021 o cartão Acqua, que descreve como o primeiro cartão biodegradável do Brasil. Para o Carbon, a página do produto não publica composição, espessura nem peso do plástico, e esta avaliação não lhe atribui durabilidade que ninguém mediu. Há, sim, uma consequência prática do plástico: as salas Mastercard Black do Terminal 3 de Guarulhos e o LoungeKey só admitem entrada com o cartão físico, não com a carteira digital.
O que o cartão faz, e o que cada coisa exige
Com o Cartão C6 Carbon, o cliente pode:
- Acumular de 2,5 a 3,5 pontos C6 Átomos por dólar gasto no crédito, conforme a faixa de investimento mantida no banco. Esta avaliação não compara a conversão com a de outros emissores, porque não mediu as duas.
- Usar os pontos no aplicativo para pagar despesas elegíveis da própria fatura, comprar passagens, comprar produtos na C6 Store, transferir para Livelo, Latam Pass, Smiles, TudoAzul e TAP, converter em cashback de até 1,7% ou doar a instituições.
- Contratar um plano acelerador, que é pago: para o Carbon, o plano C6 Carbon Bônus custa R$ 45, R$ 200 ou R$ 350 por mês, conforme o bônus mensal de 1.000, 5.000 ou 10.000 pontos, e fixa 2,5 pontos por dólar gasto no crédito.
Os cartões adicionais vão a dez, sem custo de emissão, e todas as compras feitas neles acumulam pontos para o titular. O compartilhamento tem um limite que a página de salas VIP deixa explícito: os quatro acessos anuais incluídos são divididos entre titular, adicionais e acompanhantes, de modo que uma família grande esgota a franquia em uma viagem.
Nas salas Mastercard Black do Terminal 3 do Aeroporto de Guarulhos, o acesso ilimitado do Carbon não é automático: ele vale para quem somar R$ 15 mil no crédito nos três meses anteriores ao mês do acesso, com no máximo três acompanhantes pagos e entrada só com o cartão físico. O C6 Tag, de pedágio e estacionamento, também tem condição: são até quatro tags gratuitas, e a gratuidade exige ter usado o cartão C6 Carbon no crédito no mês anterior.
Essas condições estão na página de salas VIP do próprio banco, lida em 12 de outubro de 2026, e convém ler a tabela por cartão antes de contar com o benefício. Um esclarecimento de nome, porque o erro é comum e estava neste artigo: W Premium é uma rede de salas VIP em aeroportos brasileiros, ao lado do DragonPass e do Espaço C6 Bank, e não uma categoria de cartão. O C6 Carbon é um Mastercard Black; a categoria acima dele, no próprio C6 Bank, é o C6 Graphene World Legend.
Os produtos de recebimento que o C6 Bank anuncia — a maquininha C6 Pay, o link de pagamento, o Pix Cobrança e a antecipação de recebíveis — pertencem à conta de pessoa jurídica, C6 Empresas ou C6 MEI, e não ao Cartão C6 Carbon. Quem tem o Carbon e também uma empresa precisa de duas contas; o cartão de crédito da empresa é o C6 Business, que o banco anuncia sem anuidade, sujeito a análise, com até dez adicionais sem custo e vinculado à conta C6 MEI ou C6 Empresas.
Quantos pontos o cartão rende de verdade
A pontuação do Cartão C6 Carbon não é um número só: é uma escada de quatro faixas, e o degrau depende de quanto o cliente mantém investido no C6 Bank. O “até 3,5 pontos por dólar” da propaganda é o topo dessa escada, reservado a quem tem mais de R$ 1 milhão aplicado. As faixas que a página do produto publica são estas:
- 2,5 pontos por dólar gasto no crédito para quem investe até R$ 250 mil.
- 2,7 pontos por dólar para quem investe entre R$ 250 mil e R$ 500 mil em renda fixa emitida e contratada pelo C6 Bank — CDB, LCI, LCA, Letra Financeira ou compromissada — ou faz pagamentos elegíveis a partir de R$ 4 mil por mês.
- 3 pontos por dólar entre R$ 500 mil e R$ 1 milhão na mesma renda fixa, e 3,5 pontos por dólar para quem investe mais de R$ 1 milhão.
| O que o cartão entrega | Qual é a condição | Observação |
|---|---|---|
| 2,5 pontos por US$ 1 no crédito | Investimento de até R$ 250 mil no C6 Bank | Faixa de entrada; é nela que está a maioria dos portadores |
| 2,7 pontos por US$ 1 no crédito | De R$ 250 mil a R$ 500 mil em renda fixa emitida e contratada pelo C6 Bank, ou pagamentos elegíveis a partir de R$ 4 mil por mês | Renda fixa aceita: CDB, LCI, LCA, Letra Financeira e compromissada |
| 3 pontos por US$ 1 no crédito | De R$ 500 mil a R$ 1 milhão na mesma renda fixa do C6 Bank | Só renda fixa emitida e contratada pelo banco |
| 3,5 pontos por US$ 1 no crédito | Mais de R$ 1 milhão investidos | Qualquer produto disponível no aplicativo; é o “até 3,5 pontos” da propaganda |
| Anuidade de R$ 0 por mês | Cumprir um dos três critérios: R$ 8 mil por mês de gasto na fatura, R$ 50 mil em renda fixa do C6 Bank ou R$ 1 milhão em qualquer produto | O gasto soma titular e adicionais |
| Anuidade de R$ 98 por mês | Não cumprir nenhum dos três critérios | Até 12 meses iniciais em zero, sujeito a análise; R$ 1.176 por ano depois disso |
| Cashback de até 1,7% | Converter pontos C6 Átomos em dinheiro na conta | Até 1,2% no C6 Mastercard Black; o banco pede para conferir a conversão no aplicativo antes de resgatar |
| 4 acessos a sala VIP por ano | Sem condição de gasto | Somando DragonPass, Espaço C6 Bank e W Premium, divididos entre titular, adicionais e acompanhantes; R$ 200 por acesso do quinto em diante |
| Acesso ilimitado a sala VIP | Mais de R$ 1 milhão investidos, ou média de R$ 20 mil por mês no crédito nos últimos 3 meses | Nas salas Mastercard Black do Terminal 3 de Guarulhos exige R$ 15 mil somados no crédito nos 3 meses anteriores; máximo de 3 acompanhantes pagos |
| Até 10 cartões adicionais | Sem custo de emissão | As compras dos adicionais pontuam para o titular e contam no critério de R$ 8 mil |
Fonte: páginas do Cartão C6 Carbon, do Programa de Pontos C6 Átomos, das Salas VIP e da conta digital, no site do C6 Bank, lidas em 12 de outubro de 2026. Toda cifra desta tabela é publicada pelo banco; nenhuma foi calculada aqui, com uma exceção declarada — os R$ 1.176 por ano, que são doze vezes a mensalidade de R$ 98 que o banco informa.
Os pontos não expiram e podem ser resgatados quando o cliente quiser, segundo a página do programa. O destino deles, porém, não inclui investimento: a lista oficial é cashback na conta, pagamento de despesas elegíveis da fatura, passagens, produtos da C6 Store, transferência para outros programas de fidelidade, doações a instituições e compra de créditos de carbono. O banco também vende pontos pelo aplicativo, o que é o reconhecimento mais direto de que ponto tem preço.
Vale medir a conversão antes de contar com ela. O cashback de até 1,7% é o teto anunciado para o Carbon, contra até 1,2% para o C6 Mastercard Black, e o próprio banco pede, na página do programa, que o cliente confira os valores de conversão no aplicativo antes de qualquer troca. E há o que não pontua: saque, pagamento de contas e juros ficam fora do acúmulo, o que afasta do programa justamente as despesas de quem usa o cartão como crédito, e não como meio de pagamento.
Salas VIP: quantas entradas estão incluídas, e quanto custa a quinta
O benefício de viagem mais citado do cartão é o acesso a sala VIP, e é também o que mais mudou de desenho. O que a página de salas VIP do C6 Bank informa para o Cartão C6 Carbon, em 12 de outubro de 2026, é o seguinte:
- Quatro acessos por ano sem custo, somando os programas DragonPass, Espaço C6 Bank e W Premium, divididos entre titular, adicionais e acompanhantes.
- Do quinto acesso em diante, cobrança de R$ 200 por entrada na fatura; acesso ilimitado no mês seguinte para quem tiver média de gastos de R$ 20 mil no crédito nos últimos três meses.
O cartão permite acompanhar a cotação do dólar e do euro em tempo real pelo aplicativo, mas o spread baixo e a tarifa reduzida que o C6 Bank anuncia para operações internacionais são da C6 Conta Global, que é conta em dólar e euro com cartão de débito internacional — não do cartão de crédito. O próprio banco diz, na página da conta internacional, que ela representa “economia de mais de 50% em tarifas em comparação com o cartão de crédito internacional”. Já os investimentos no exterior que às vezes são atribuídos à conta global, como o Time Deposit, ficam no C6 Global Invest, serviço de intermediação que o banco descreve como prestado pela sua agência no exterior, a C6 Cayman Branch.
- O DragonPass dá acesso a salas VIP em mais de 700 aeroportos ao redor do mundo — aeroportos, não lounges —, e a entrada se faz por QR Code gerado no aplicativo, apresentado junto com o cartão de embarque. O LoungeKey, também disponível ao Carbon, é cobrado à parte: US$ 35 por acesso, lançados pela Mastercard na fatura.
Para o convidado existe caminho próprio: o QR Code do acompanhante é gerado no aplicativo e o nome cadastrado tem de ser o mesmo da passagem aérea. Nas salas Mastercard Black de Guarulhos o limite é de três acompanhantes pagos, e o Espaço C6 Bank, próximo ao portão de embarque 328 do Terminal 3, funciona todos os dias, 24 horas por dia, com entrada mediante bilhete de embarque e cartão físico ou digital.
A única hipótese de acesso ilimitado sem condição de gasto é a do segmento Investidor C6 Carbon, para quem mantém mais de R$ 1 milhão investido: aí os acessos são ilimitados e sem custo para titular, adicionais e acompanhantes, nos quatro programas. Fora disso, a elegibilidade é condicionada a gasto no crédito, e vale conferir a tabela por cartão no site antes da viagem, porque ela distingue a entrada por cartão físico da entrada por QR Code.
Segurança: o que é verificável
Sobre segurança, o que esta avaliação pode afirmar é o que o banco documenta. O C6 Bank descreve a autenticação de transações financeiras por biometria facial e a funcionalidade Locais Seguros, que permite visualizar investimentos e realizar transações de valor mais alto somente em endereços cadastrados previamente. Informa também manter um programa de recompensa por falhas com cerca de mil pesquisadores e participar do consórcio Cybersecurity at MIT Sloan. Nada disso é promessa de inviolabilidade, e esta página não a faz.
Do lado da bandeira, a página do produto lista os benefícios Mastercard Black: assistência médica em viagem e seguro de proteção de bagagem, cobertura do automóvel alugado com o cartão contra danos por colisão, roubo ou incêndio acidental, isenção de taxa de rolha em mais de 200 restaurantes parceiros, serviço de concierge e assistente de viagens com assistência global de emergência 24 horas por dia, 365 dias por ano, em português. Em todos eles a página manda consultar as condições, e é o que o leitor deve fazer antes de contar com a cobertura.
Parcerias: quem é sócio e quem é fornecedor
A parceria que mais pesa no C6 Bank não é de benefício, é de capital: o JPMorganChase tornou-se sócio em 2021 e passou a deter 40% de participação, segundo a linha do tempo que o próprio banco publica. Há efeito prático para quem viaja: a C6 Conta Global oferece saque gratuito na rede Chase dos Estados Unidos, que o banco descreve como mais de 15 mil caixas.
Do lado dos fornecedores de benefício, a bandeira Mastercard responde pelas salas Mastercard Black e pelo LoungeKey; o DragonPass e a W Premium, pelas demais redes de sala VIP; e o C6 Tag usa tecnologia Veloe, aceita em todo o Brasil. Cada um desses programas tem regra própria de acesso e de cobrança, e é por isso que a franquia de quatro acessos anuais do Carbon é contada somando três deles.
Tecnologia: o que está no aplicativo
O gerenciamento do cartão é feito no aplicativo do C6 Bank: acompanhamento de transações, controle dos cartões de crédito e débito, geração do QR Code de sala VIP no menu Cartões, em “Acesso Sala VIP”, e contratação ou cancelamento dos planos aceleradores de pontos. O banco oferece também cartão virtual e a inclusão do cartão em carteiras digitais — Apple Pay, Carteira do Google e Samsung Wallet.
O pagamento por aproximação funciona com o cartão, com o celular e com o relógio, e a C6 Conta Global anuncia pagamento por aproximação no metrô de várias cidades do mundo. Vale repetir o limite já citado: conveniência de carteira digital não substitui o cartão físico nas salas Mastercard Black de Guarulhos nem no LoungeKey, onde a entrada só se faz com o plástico.
O aplicativo do C6 Bank, e o que o banco publica sobre ele
O aplicativo concentra a conta em real, a C6 Conta Global em dólar e euro, os cartões e a plataforma de investimentos. O banco informa cinco minutos como tempo médio de abertura de conta e declara mais de 100 produtos e serviços lançados desde agosto de 2019, mais de 40 milhões de clientes e atuação em todas as cidades do Brasil. São números que ele publica, e os das páginas de conta vêm marcados com a data de fevereiro de 2026; esta avaliação os reporta como declaração do banco, não como medição independente.
Para quem gasta no exterior, a comparação que importa está na própria página do C6 Bank: a conta internacional tem mensalidade zero, cotação comercial e spread publicado por faixa de valor, e o banco a apresenta como economia de mais de 50% em tarifas frente ao cartão de crédito internacional. A abertura é gratuita para quem tem o C6 Black, o C6 Carbon ou o C6 Graphene; nos demais casos custa US$ 10. Cada cartão adicional da conta global custa R$ 25, com limite de dez.
Na conta em real, o aplicativo paga boleto, faz transferência, mostra extrato e saldo e controla os cartões. Há um piso de norma aqui que este artigo não mencionava: pelo art. 2º, inciso I, da Resolução CMN nº 3.919/2010, é vedado cobrar tarifa de pessoa natural por serviços bancários essenciais em conta de depósitos à vista, entre eles o fornecimento do cartão com função débito, até quatro saques por mês, até duas transferências entre contas da própria instituição, até dois extratos mensais e as consultas pela internet — e, pela alínea “j”, qualquer serviço por meios eletrônicos quando o contrato da conta previr utilizar exclusivamente esses meios. O § 3º acrescenta que essa franquia é contada por conta, independe do número de titulares e não é cumulativa para o mês seguinte.
O C6 Assistant é o assistente com inteligência artificial que o banco lançou em 2024 e descreve como ajuda prática ao cliente; esta avaliação não o trata como consultoria financeira, porque o banco não o apresenta assim. A prateleira de investimentos vai além do Brasil: pelo C6 Global Invest, que o banco descreve como serviço de intermediação prestado por sua agência no exterior, estão disponíveis Time Deposit, treasuries e bonds em dólar, além de ações, ADRs, ETFs e REITs negociados na Nasdaq e na NYSE, com aplicação mínima a partir de US$ 100 no Time Deposit e de US$ 1.000 em bonds e treasuries.
A empresa tem conta própria no mesmo aplicativo. Pela conta C6 Empresas dá para abrir conta de pessoa jurídica, emitir cartão de débito e de crédito, gerenciar pagamentos e recebimentos, usar a maquininha C6 Pay e emitir boleto de cobrança, link de pagamento e Pix Cobrança. Nada disso está no Cartão C6 Carbon, que é produto de pessoa física: são contas distintas, com tabelas de tarifa distintas e categorias de cliente distintas aos olhos da norma. Na página da conta PJ, atualizada em fevereiro de 2026, o banco anuncia mensalidade zero, Pix gratuito e ilimitado, 200 boletos de cobrança liquidados por mês e 100 TEDs por mês sem custo.
A sede do Banco C6 S.A. fica na Avenida Nove de Julho, 3186, Jardim Paulista, São Paulo, e o CNPJ é 31.872.495/0001-72, como o rodapé do site informa. Isso é endereço de sede, não rede de atendimento: o C6 Bank não tem agência, e quem precisa de caixa humano ou de depósito em espécie no guichê não encontra isso no banco. Os canais que o site lista são o chat do aplicativo e o WhatsApp, 24 horas por dia e sete dias por semana, mais os telefones 3003 6116 para capitais e regiões metropolitanas, 0800 660 6116 para as demais localidades e o SAC 0800 660 0060, também sem interrupção. A Ouvidoria, no 0800 660 6060, e o atendimento em Libras funcionam de segunda a sexta, das 9h às 18h, exceto feriados.
Como comparar o Carbon com outros cartões, sem ranking
Esta avaliação não compara o Cartão C6 Carbon com produtos de outros emissores, porque comparar exigiria ler a tabela de tarifas de cada um na mesma data, e não foi isso que se fez. O que dá para entregar é o critério. Em cartão premium, quatro perguntas decidem o custo real: qual é o valor da anuidade diferenciada e em que condições ela é dispensada; quantos pontos por real ou por dólar o cartão rende na faixa em que você está, e não no topo da tabela; quantos acessos a sala VIP estão incluídos e quanto custa o acesso seguinte; e quanto custa gastar no exterior, somando spread e IOF.
A quarta pergunta é a que mais engana, e o próprio C6 Bank dá a resposta ao comparar seus produtos: a conta internacional, em débito, sai mais barata que o cartão de crédito internacional, por decisão dele mesmo de aplicar cotação comercial e spread menor. Então o cartão premium ganha onde há benefício de viagem e pontuação, e perde onde há conversão de moeda. Decidir por um único número — a anuidade, ou os pontos, ou a sala VIP — é escolher carro pela cor.
Os outros cartões do C6 Bank
A linha de pessoa física do C6 Bank tem, pela página da conta digital, o Cartão C6 Mastercard, o C6 Mastercard Platinum, o C6 Mastercard Black, o C6 Carbon Mastercard Black e o C6 Graphene World Legend Mastercard, mais o cartão de débito. A pontuação sobe com a categoria: 0,05 ponto por real gasto no crédito no C6 Mastercard, até 0,45 ponto por real no Platinum, até 2,5 pontos por dólar no C6 Mastercard Black e até 3,5 pontos por dólar no Carbon. O C6 Graphene é o segmento que o banco lançou em 2024 para clientes com investimentos a partir de R$ 5 milhões.
Para operações internacionais existe a C6 Conta Global, em dólar e euro, com mensalidade zero. Para a empresa há o Cartão C6 Business, de débito e crédito, que o banco anuncia sem anuidade, sujeito a análise, com até dez adicionais sem custo e vinculado à conta C6 MEI ou C6 Empresas. Vale um registro de norma que organiza essa escada toda: pelo art. 10 da Resolução CMN nº 3.919/2010, quem emite cartão de crédito é obrigado a ofertar a pessoas naturais cartão de crédito básico, nacional e/ou internacional — e o § 3º do mesmo artigo veda associar o cartão básico a programas de benefícios ou recompensas. Cartão de entrada sem pontos não é desleixo do emissor: é o desenho que a norma impõe ao produto básico.
O que o FGC cobre no C6 Bank, e o que fica fora
Quem usa o Carbon para destravar a isenção da anuidade por investimento acaba comprando produto de renda fixa, e aí a pergunta muda: se o banco quebrar, o que volta? A resposta começa pela categoria da instituição. O rodapé do site identifica BANCO C6 S.A., CNPJ 31.872.495/0001-72, e a página institucional registra que o banco recebeu do Banco Central, em 2019, a licença para operar como banco múltiplo.
Isso importa porque a lista de associadas ao Fundo Garantidor de Créditos é fechada. O art. 11 do Anexo I da Resolução CMN nº 4.222, de 23 de maio de 2013 — o Estatuto do FGC —, no texto vigente compilado do Banco Central, diz: “São instituições associadas ao FGC a Caixa Econômica Federal, os bancos múltiplos, os bancos comerciais, os bancos de investimento, os bancos de desenvolvimento, as sociedades de crédito, financiamento e investimento, as sociedades de crédito imobiliário, as companhias hipotecárias e as associações de poupança e empréstimo, em funcionamento no País.” Banco múltiplo está na lista; instituição de pagamento, não. É aí que o C6 Bank se distingue das contas digitais que não são banco.
A segunda metade da resposta é a lista de instrumentos, e ela também é fechada. O art. 2º do Anexo II da mesma resolução, que é o Regulamento do FGC, cobre depósitos à vista, depósitos de poupança, depósitos a prazo com ou sem emissão de certificado — o CDB —, letras de câmbio, letras hipotecárias, letras de crédito imobiliário, letras de crédito do agronegócio, letras de crédito do desenvolvimento e operações compromissadas que tenham como objeto títulos emitidos após 8 de março de 2012 por empresa ligada. A Letra Financeira não está nessa lista.
E a Letra Financeira é um dos cinco instrumentos que o C6 Bank aceita no critério de R$ 50 mil para isentar a anuidade do Carbon. Quem escolher a LF cumpre o critério comercial e fica fora da cobertura do FGC; quem escolher CDB, LCI ou LCA cumpre o mesmo critério e fica coberto. É a mesma economia de R$ 98 por mês, com garantia diferente — e é por isso que escolher o instrumento pela isenção, e não pela cobertura, é a decisão errada.
Os limites estão no § 2º e no § 3º do mesmo art. 2º. O total de créditos de cada pessoa contra a mesma associada, ou contra todas as associadas do mesmo conglomerado financeiro, é garantido até R$ 250.000,00. E o total de cada credor contra o conjunto de todas as associadas é garantido até R$ 1.000.000,00 a cada período de quatro anos consecutivos — limite que, pelo § 4º, inciso VII, se aplica às operações contratadas ou repactuadas a partir de 22 de dezembro de 2017.
Dois recortes ficam fora da garantia e valem para o leitor que investe pelo aplicativo do C6 Bank. O § 1º, inciso I, exclui “os depósitos, empréstimos ou quaisquer outros recursos captados ou levantados no exterior”, o que alcança o que for aplicado pelo C6 Global Invest, prestado pela agência no exterior do banco. E as cotas de fundo de investimento também não são cobertas, pelo § 1º, inciso V, alínea “b”. A lista de instituições associadas e de conglomerados pode ser conferida no site do próprio FGC.
Os custos e as limitações que o cartão tem
A limitação mais concreta não é a que este artigo apontava. Saque, pagamento de contas e juros não pontuam, é verdade, e isso reduz o retorno de quem usa o cartão como crédito. Mas o custo que decide a conta é a anuidade: R$ 98 por mês para quem não cumpre nenhum dos três critérios de isenção, o que dá R$ 1.176 por ano de tarifa antes de qualquer compra. É esse número, e não o “até 3,5 pontos por dólar”, que o leitor deve pôr do outro lado da balança.
Há ainda a assimetria entre o que a propaganda mostra e o que a tabela entrega. O “até 3,5 pontos por dólar” pertence a quem tem mais de R$ 1 milhão investido no banco; quem investe até R$ 250 mil fica em 2,5 pontos. Os acessos ilimitados a sala VIP no mundo todo são do segmento Investidor C6 Carbon, da mesma faixa de R$ 1 milhão, enquanto o cliente comum tem quatro acessos por ano, divididos com adicionais e acompanhantes, e paga R$ 200 do quinto em diante. E os doze meses de anuidade zero são “até” doze meses e “sujeito a análise”. Nenhuma dessas ressalvas está escondida: todas aparecem nas páginas oficiais, em letra miúda, e nenhuma aparece nos textos que resumem o cartão.
Veredito: quando o C6 Carbon se paga
O Cartão C6 Carbon entrega o que um Mastercard Black entrega: pontos que não expiram, até dez cartões adicionais sem custo, acesso a sala VIP e os benefícios de bandeira. O preço disso é uma anuidade de R$ 98 por mês fora dos critérios de isenção, com até doze meses iniciais em zero, sujeito a análise. A conta fecha para dois perfis: quem gasta R$ 8 mil por mês ou mais na fatura, e quem mantém R$ 50 mil em renda fixa do banco ou R$ 1 milhão investido pelo aplicativo.
Para quem não está em nenhum desses dois perfis, o cartão cobra tarifa premium e entrega pontuação de faixa baixa — e aí um cartão sem anuidade da própria linha do C6 Bank sai melhor, porque o que o Carbon tem de diferente custa R$ 1.176 por ano.
As alternativas dentro do próprio banco são o C6 Mastercard Black, com até 2,5 pontos por dólar, e os cartões de entrada sem anuidade, que por norma não vêm com programa de pontos. Fora do banco, a comparação depende de ler a tabela de tarifas de cada emissor na mesma data, e esta avaliação não a fez.
Por fim, uma correção de geografia que vinha neste artigo: a Avenida Nove de Julho, em São Paulo, é o endereço da sede do Banco C6 S.A., e não sinal de rede de atendimento presencial. O banco é digital e não tem agência; o atendimento se dá pelo chat do aplicativo, pelo WhatsApp e pelos telefones, nos horários que o site publica.
O que conferir antes de pedir o cartão
Antes de pedir o Carbon, vale fazer quatro contas com números seus. Primeira: a soma das despesas mensais no cartão, titular e adicionais, chega a R$ 8 mil? Se chega, a anuidade é zero pelo primeiro critério. Segunda: em que faixa de investimento você está, porque é ela que define se a pontuação é de 2,5, 2,7, 3 ou 3,5 pontos por dólar. Terceira: quantas vezes por ano você usa sala VIP, lembrando que são quatro acessos incluídos e R$ 200 do quinto em diante. Quarta: quanto do seu gasto é no exterior, porque aí o cartão de crédito é o caminho mais caro, pela própria comparação que o banco publica.
Se nenhuma das quatro respostas justificar a tarifa, a alternativa mais barata está na mesma prateleira: o C6 Bank oferece cartão de crédito sem anuidade, sujeito a análise, e por norma o cartão básico não vem com programa de pontos. Também convém olhar o que a isenção por investimento custa em garantia: entre os instrumentos aceitos, a Letra Financeira fica fora da cobertura do Fundo Garantidor de Créditos, como a seção sobre o FGC mostra nesta página.
Resumo do que foi conferido
Em resumo: o Cartão C6 Carbon é um Mastercard Black com anuidade de R$ 98 por mês fora dos três critérios de isenção, pontuação de 2,5 a 3,5 pontos por dólar conforme o investimento mantido no banco, quatro acessos anuais a sala VIP divididos entre titular, adicionais e acompanhantes, até dez cartões adicionais sem custo e cashback de até 1,7% na conversão de pontos.
Todos esses números vêm das páginas oficiais do C6 Bank, lidas em 12 de outubro de 2026, e a anuidade é regida pela Resolução CMN nº 3.919/2010, cujos arts. 5º, 10, 11, 15, 18 e 19 estão citados nesta página com artigo, inciso e parágrafo. Onde não havia fonte do banco nem dispositivo — prazo de crédito dos pontos, renda mínima, limite de crédito, durabilidade do plástico, alíquota de IOF —, esta avaliação preferiu dizer que não há.
Perguntas frequentes
Qual banco está por trás do C6 Bank?
O C6 Bank é o Banco C6 S.A., CNPJ 31.872.495/0001-72, com sede na Avenida Nove de Julho, 3186, em São Paulo. A página institucional registra que ele recebeu do Banco Central, em 2019, a licença para operar como banco múltiplo. O JPMorganChase é sócio desde 2021 e detém 40% de participação, segundo a linha do tempo publicada pelo próprio banco.
O que é necessário para solicitar o Cartão C6 Carbon?
É preciso abrir conta no C6 Bank pelo aplicativo e passar por análise de crédito. O banco não publica renda mínima, limite máximo nem prazo de resposta: a oferta do Carbon aparece no aplicativo quando a análise a libera, e cada promessa da página do produto vem com a ressalva “sujeito a análise”.
Como isentar a anuidade do Cartão C6 Carbon?
São três critérios, e basta cumprir um: gastos a partir de R$ 8 mil por mês na fatura, somando titular e adicionais; R$ 50 mil em títulos de renda fixa emitidos pelo C6 Bank e disponíveis para contratação pelo aplicativo — CDB, LCI, LCA, Letra Financeira ou operação compromissada; ou R$ 1 milhão aplicado em qualquer produto do aplicativo, no Brasil ou no exterior. Fora desses casos, a anuidade é de R$ 98 por mês, segundo a página do produto lida em 12 de outubro de 2026.
Os pontos acumulados no C6 Átomos expiram?
Não. A página do programa C6 Átomos afirma que os pontos não expiram e que podem ser resgatados quando o cliente quiser. O que a página não promete é prazo de crédito: ela diz apenas que não é preciso esperar o fechamento da fatura para acumular.
Quais são os benefícios de viagem do Cartão C6 Carbon?
São quatro acessos por ano a sala VIP sem custo, somando DragonPass, Espaço C6 Bank e W Premium e divididos entre titular, adicionais e acompanhantes; do quinto acesso em diante o banco cobra R$ 200 por entrada na fatura. Nas salas Mastercard Black do Terminal 3 de Guarulhos o acesso ilimitado exige R$ 15 mil somados no crédito nos três meses anteriores, com no máximo três acompanhantes pagos. O DragonPass alcança salas em mais de 700 aeroportos, e o LoungeKey é cobrado a US$ 35 por acesso. Acesso ilimitado sem condição de gasto existe só no segmento Investidor C6 Carbon, a partir de R$ 1 milhão investido.
O Cartão C6 Carbon tem anuidade? Quanto custa?
Tem. A página do produto informa R$ 98 por mês para quem não cumpre nenhum dos três critérios de isenção, o que dá R$ 1.176 por ano, e anuncia até 12 meses de anuidade zero na contratação, sujeito a análise. Essa tarifa tem nome de norma: pelo art. 11, inciso I, da Resolução CMN nº 3.919/2010 ela é a “Anuidade — cartão diferenciado”, e por determinação do mesmo inciso já tem de englobar a disponibilização e o gerenciamento do programa de benefícios ou recompensas. Pelo § 1º, ela não pode ser igual nem inferior à anuidade do cartão básico internacional, exceto em cartão híbrido.
O dinheiro que eu deixo no C6 Bank é garantido pelo FGC?
Depende do instrumento. A lista de instituições associadas ao Fundo Garantidor de Créditos é fechada e inclui os bancos múltiplos, pelo art. 11 do Anexo I da Resolução CMN nº 4.222/2013, e o C6 Bank informa ter licença do Banco Central para operar como banco múltiplo desde 2019. Já os instrumentos cobertos são os do art. 2º do Anexo II: depósito à vista, poupança, depósito a prazo com ou sem certificado — o CDB —, letras de câmbio, hipotecárias, de crédito imobiliário, do agronegócio e do desenvolvimento, e compromissada na hipótese do inciso X. A Letra Financeira não está nessa lista, e o § 1º, inciso I, exclui recursos captados ou levantados no exterior. Os limites são de R$ 250 mil por pessoa contra a mesma instituição ou conglomerado e de R$ 1 milhão por credor contra todas as associadas a cada quatro anos consecutivos.
Quantos cartões adicionais o C6 Carbon permite?
Até dez, sem custo de emissão, segundo a página do produto lida em 12 de outubro de 2026 — e não seis, número que circula em vários textos sobre o cartão. As compras feitas nos adicionais acumulam pontos para o titular e contam no total mensal da fatura usado para aferir o critério de R$ 8 mil. Em troca, os quatro acessos anuais a sala VIP são divididos entre titular, adicionais e acompanhantes, de modo que quanto mais adicionais em uso, mais rápido a franquia se esgota.
Quantos pontos o C6 Carbon rende por dólar?
De 2,5 a 3,5 pontos C6 Átomos por dólar gasto no crédito, conforme o investimento mantido no banco: 2,5 pontos para quem investe até R$ 250 mil; 2,7 pontos entre R$ 250 mil e R$ 500 mil em renda fixa emitida e contratada pelo C6 Bank, ou para quem faz pagamentos elegíveis a partir de R$ 4 mil por mês; 3 pontos entre R$ 500 mil e R$ 1 milhão na mesma renda fixa; e 3,5 pontos acima de R$ 1 milhão. O “até 3,5 pontos” do anúncio é o topo dessa escada, não a regra geral.
Gastar no exterior com o Cartão C6 Carbon é mais barato?
Pela comparação que o próprio C6 Bank publica, não: ele apresenta a C6 Conta Global, que é conta em dólar e euro com cartão de débito internacional, como “economia de mais de 50% em tarifas em comparação com o cartão de crédito internacional”. São dois custos somados em compra internacional — o spread, que o banco publica por faixa de valor, e o IOF, que é tributo federal, não tarifa de banco. Esta página não afirma alíquota de IOF: ela é fixada por decreto, mora no art. 15-B do Decreto nº 6.306/2007 e está em redação disputada desde 2025, o que faz qualquer percentual publicado sem o decreto e a data envelhecer rápido. As páginas do C6 Bank trazem percentuais de IOF diferentes para operações diferentes, e vale conferir cada um contra o decreto antes de contar com ele.
O C6 Bank tem agência física?
Não. O endereço que aparece no rodapé do site — Avenida Nove de Julho, 3186, Jardim Paulista, São Paulo — é a sede do Banco C6 S.A., não uma agência de atendimento. Os canais que o próprio site lista são o chat do aplicativo e o WhatsApp, 24 horas por dia e sete dias por semana, os telefones 3003 6116 para capitais e regiões metropolitanas e 0800 660 6116 para as demais localidades, o SAC 0800 660 0060, a Ouvidoria 0800 660 6060 e o atendimento em Libras. A Ouvidoria e o atendimento em Libras funcionam de segunda a sexta, das 9h às 18h, exceto feriados.
O C6 Bank pode cobrar tarifa da minha conta de pessoa física?
Pode, fora da lista de serviços essenciais. O art. 2º, inciso I, da Resolução CMN nº 3.919/2010 veda cobrar tarifa de pessoa natural pelos serviços bancários essenciais em conta de depósitos à vista — cartão com função débito, até quatro saques, até duas transferências internas, até dois extratos por mês, consultas pela internet e, pela alínea “j”, qualquer serviço por meios eletrônicos quando o contrato previr utilizar exclusivamente esses meios. Fora dessa lista a cobrança é permitida, e é por isso que a página da conta digital do C6 Bank condiciona a ausência de taxa de abertura e de manutenção a gasto no cartão a partir de R$ 500 por mês. Para conta de empresa a regra é outra: a Resolução BCB nº 19/2020 veda tarifa de Pix do cliente pessoa natural, “inclusive empresários individuais”, no art. 3º, e autoriza cobrar da pessoa jurídica no art. 4º, inciso II.