Bancos digitais para empresas: comparativo de contas PJ e tarifas
ESEditora Suitebras · · leitura de 24 min
Gratuito na conta não quer dizer gratuito na maquininha.
Qual conta PJ é a escolha certa para a sua empresa? A resposta depende de quanto você movimenta, de que serviços precisa e de quanto a instituição cobra por cada um deles. Este comparativo analisa seis contas anunciadas como bancos digitais gratuitos para empresas por quatro critérios declarados — preço, funcionalidades, facilidade de uso e suporte ao cliente —, mais um quinto que quase nenhum comparativo traz: que tipo de instituição guarda o dinheiro da empresa.
Introdução aos Melhores Bancos Digitais Gratuitos para Empresas
Os bancos digitais ganharam destaque ao oferecer menos burocracia e maior agilidade para as empresas. Com tantas opções disponíveis no mercado, escolher a melhor para o seu negócio pode ser um desafio, já que cada banco possui características e benefícios distintos.
Confira a seguir as seis contas PJ digitais analisadas aqui, todas anunciadas como gratuitas para empresas, com a leitura feita em outubro de 2026 e o critério de cada escolha declarado logo abaixo:
- Mais indicada para quem está começando, pelo critério de preço: Nubank PJ
- Mais indicada para quem quer vários serviços num só aplicativo: Banco Inter PJ
- Maior limite de cartão entre os anunciados, com a ressalva de que ele é revisável para baixo: C6 Bank PJ
- Plataforma de controle de despesas e cartões corporativos, mais do que conta bancária: Conta Simples
- Indicada quando o caixa da empresa vai ficar aplicado: BTG Pactual
- Indicada para quem só precisa receber, pagar e emitir boleto: Cora
Com essa visão geral, vamos a cada uma delas. Atenção a uma diferença que o rótulo “banco digital” esconde: nem todas as seis são bancos, e isso muda o que acontece com o dinheiro da empresa se a instituição quebrar — é o critério de segurança explicado no guia do comprador, adiante. Em cada seção, as características, os pontos fortes e as limitações, além de como cada conta pode atender às demandas do seu empreendimento.
Como este comparativo foi feito, e o que ele não mede
Comparativo de produto de terceiro só vale com critério declarado, então aqui está o nosso. As seis contas foram avaliadas por quatro critérios: preço, funcionalidades, facilidade de uso e suporte ao cliente. “Mais indicada para X” quer dizer melhor nesses quatro critérios para aquele uso, na leitura feita em 12 de outubro de 2026 — não é ranking absoluto, não é recomendação de investimento e não substitui a conversa com o seu contador.
Três limites do método, ditos antes e não depois. Primeiro: tarifa de conta PJ muda sem aviso, e toda cifra deste comparativo precisa ser reconferida na tabela de tarifas vigente da própria instituição antes de qualquer decisão. Segundo: número sem fonte datada não entra — por isso este texto não traz nota de 0 a 5 por critério, contagem de produtos nem índice de reputação, que mudam de semana em semana e não resistem a conferência. Terceiro: não medimos preço de crédito, que é exatamente onde o custo de uma conta “gratuita” costuma aparecer.
Por fim, um critério que os quatro de cima não cobrem e que tratamos em seção própria, no guia do comprador: o tipo de instituição que guarda o dinheiro da empresa. “Banco digital” é nome comercial, e o que define o que acontece com o seu saldo se a instituição quebrar é a categoria em que ela foi autorizada a funcionar pelo Banco Central.
Nubank PJ: conta enxuta para quem está começando
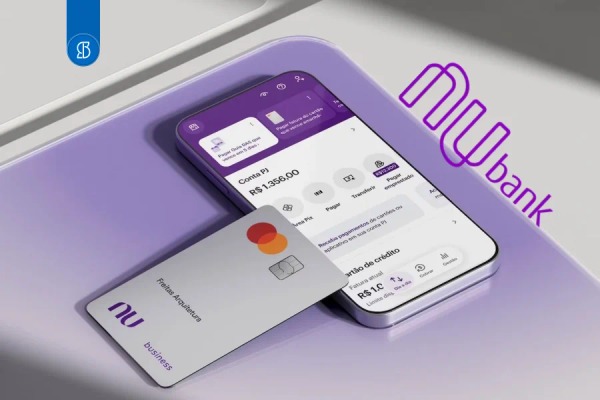
O Nubank PJ oferece uma estrutura simples de tarifas, voltada a micro e pequenas empresas que querem reduzir custo operacional. A isenção da tarifa de manutenção facilita a adesão de quem está abrindo o negócio. Já o saque e a emissão de boleto de cobrança são cobrados à parte, e não há tabela pública e datada com esses valores: eles aparecem na tela de tarifas da conta PJ, dentro do aplicativo, e é lá que precisam ser conferidos antes de abrir.
Preço: a conta não cobra tarifa de manutenção. Saque e emissão de boleto de cobrança são cobrados à parte; os valores vigentes estão na tela de tarifas da conta PJ, no aplicativo, e é lá que devem ser conferidos antes de abrir.
Prós:
- Isenção de tarifas de manutenção
- Transferências ilimitadas e gratuitas via TED
- Cartão de débito e crédito disponível
- Facilidade de uso através do aplicativo
- Recursos para emissão de boletos e pagamentos automatizados, tudo isso em um só lugar.
Contras:
- Recursos limitados em comparação com outras contas PJ
- Sem cheque especial ou empréstimos PJ
- Apenas para certos tipos de empresa
- Sem atendimento presencial
A conta PJ do Nubank é uma solução prática e digital voltada para microempreendedores e pequenas empresas. Com ela, é possível:
- Realizar transferências ilimitadas e gratuitas via TED
- Contar com um cartão de débito
- Ter a opção de crédito, sujeita a análise e a limite definido caso a caso — o valor liberado não consta de tabela pública e varia por empresa.
A conta se destaca por:
- Não cobrar tarifas de manutenção ou mensalidades, tornando-se uma opção acessível para quem está começando a empreender.
- Oferecer funcionalidades como emissão de boletos de cobranças.
- Automatização de pagamentos, facilitando a gestão financeira do negócio.
No entanto, a conta PJ do Nubank pode não servir a empresas mais consolidadas: oferece menos funcionalidades avançadas e não disponibiliza cheque especial nem empréstimo PJ, o que pesa no capital de giro. Para quem busca uma solução simples e barata de manter, é uma alternativa consistente — desde que saque em espécie e emissão de boleto, que são cobrados, não sejam parte grande da rotina.
Avaliação pelos quatro critérios
- Preço: sem tarifa de manutenção. Saque e boleto de cobrança são pagos, e é aí que a conta pode sair caro para quem movimenta dinheiro em espécie.
- Funcionalidades: cobrem o básico — receber, pagar, emitir boleto e cartão. Não há cheque especial nem empréstimo PJ.
- Facilidade de uso: abertura e operação inteiramente pelo aplicativo, sem agência.
- Suporte ao cliente: canais digitais e telefone, sem atendimento presencial e sem linha exclusiva para pessoa jurídica.
Banco Inter PJ: conta para quem quer vários serviços num só lugar
A Conta PJ Digital do Banco Inter reúne num só aplicativo serviços que normalmente ficam espalhados: a instituição anuncia Pix gratuito e ilimitado, TED e boleto sem tarifa e cartão de crédito sem anuidade, com programa de pontos. Atende MEI, empresário individual, sociedade limitada — inclusive a unipessoal — e sociedade anônima. Vale corrigir aqui um ponto que ainda aparece em muito material do setor: a EIRELI não existe mais. Lei de 2021 determinou que as empresas individuais de responsabilidade limitada existentes fossem transformadas em sociedades limitadas unipessoais, independentemente de qualquer alteração no ato constitutivo; depois, lei de 2022 revogou os dispositivos do Código Civil que criavam e regulavam a figura. Se a sua empresa era EIRELI, hoje ela é uma limitada unipessoal.
Preço: a instituição anuncia a conta sem tarifa de manutenção. Isenção é política comercial e pode mudar; serviços fora do pacote — câmbio, antecipação de recebíveis, cheque especial — têm custo próprio.
Prós:
- Conta 100% digital
- Sem tarifas
- Pix gratuito e ilimitado
- Cartão de crédito sem taxas
- Antecipação de recebíveis
Contras:
- Avaliação de crédito pode ser um pouco estrita
Além do básico, a Conta PJ do Inter oferece antecipação de recebíveis de cartão, cheque especial e uma área de investimentos. A abertura é feita pelo aplicativo, sem agência física. Duas ressalvas sobre o que é anunciado como vantagem: antecipação de recebíveis e cheque especial são operações de crédito, e crédito tem juro — o cheque especial costuma ser a linha mais cara de qualquer instituição. Entram na conta como conveniência, não como economia.
Avaliação pelos quatro critérios
- Preço: sem tarifa de manutenção anunciada. O custo aparece no crédito e nos serviços fora do pacote, como câmbio.
- Funcionalidades: a lista mais longa entre as seis contas — conta, cartão, crédito, investimento e câmbio no mesmo aplicativo.
- Facilidade de uso: tudo pelo aplicativo. A contrapartida de concentrar serviços é um aplicativo mais cheio do que o de uma conta enxuta.
- Suporte ao cliente: somente canais digitais, sem agência física.
C6 Bank PJ: limite de cartão maior, e revisável
O C6 Bank PJ se apresenta como opção para empresas que precisam de limite alto no cartão de crédito, com liberação após a análise. Não usamos aqui o valor de teto que circula em material de terceiros, porque não há tabela pública e datada que o sustente e porque limite de cartão é definido caso a caso. O ponto que mais importa é outro, e o próprio banco não esconde: o limite pode ser reavaliado conforme a movimentação financeira da empresa e reduzido mesmo com as contas em dia — o que transforma um limite alto em algo com que não se pode contar para planejar capital de giro.
Preço: a instituição anuncia a conta sem tarifa de manutenção. O custo relevante nesta conta não é a mensalidade, e sim o que se exige em troca do limite de crédito, descrito nas contrapartidas abaixo.
Prós:
- Conta digital prática e eficiente para empresas
- Facilidade na gestão de pagamentos e assinaturas corporativas
- Possibilidade de reavaliação do limite de crédito com bom uso da conta
Contras:
- Limite do cartão de crédito pode ser reduzido sem aviso prévio
- Dificuldade em encontrar suporte ao cliente
- Exigência de aplicar em CDB para liberar limite de crédito, prática que se aproxima da venda casada. O Código de Defesa do Consumidor proíbe ao fornecedor condicionar o fornecimento de um produto ou serviço ao de outro. Se a sua empresa se enquadra como consumidora nessa contratação é discussão caso a caso; a reclamação contra instituição financeira, em qualquer hipótese, cabe no Banco Central.
O C6 Bank PJ também oferece funcionalidades para gestão de pagamentos e migração de assinaturas corporativas para o cartão. Sobre o limite reduzido, não há dado público que diga em quanto tempo nem em que proporção ele volta: o que o banco orienta é manter rotina de gastos compatível com a movimentação e pagar as faturas em dia. Trate a recuperação do limite como possível, não como garantida, e não planeje o caixa contando com ela.
Avaliação pelos quatro critérios
- Preço: sem tarifa de manutenção anunciada. O custo relevante aparece na exigência de aplicação para liberar limite.
- Funcionalidades: conta, cartão corporativo e gestão de assinaturas. O diferencial é o limite, não a variedade.
- Facilidade de uso: operação pelo aplicativo, com a ressalva de que mudança de limite pode chegar sem aviso.
- Suporte ao cliente: é o ponto mais criticado desta conta, e a única forma de medir isso sem depender de opinião é o ranking de reclamações que o Banco Central publica a cada trimestre.
Conta Simples: controle de despesas e cartões corporativos
A Conta Simples resolve um problema específico: controlar quem gasta o quê dentro da empresa. A plataforma emite cartões corporativos físicos e virtuais, categoriza despesas automaticamente e reúne tudo num painel único — útil para quem tem equipe gastando em nome da empresa. Duas correções em relação ao que costuma se dizer dela: tempo de cadastro e “CNPJ verificado” não atestam nada sobre a qualidade do serviço, e a Conta Simples se posiciona como plataforma de gestão financeira, não como banco. Antes de concentrar o caixa ali, confira em que categoria a instituição é autorizada a funcionar pelo Banco Central — a diferença está explicada no guia do comprador.
Preço: a instituição anuncia a plataforma sem tarifa de manutenção. Como a oferta gira em torno do cartão corporativo, o custo a conferir é o que incide sobre emissão, uso e eventual antecipação.
Prós:
- Controle financeiro fácil
- Atendimento ao cliente 24/7
- Criação de cartões corporativos em segundos
- Categorização automática de despesas
Contras:
- Este comparativo não apurou limitações específicas desta conta. Ausência de contras na lista não é ausência de contras: consulte o ranking trimestral de reclamações do Banco Central e a tabela de tarifas da própria instituição antes de decidir.
A Conta Simples divulga indicadores do próprio atendimento. Eles ajudam, mas precisam ser lidos com cuidado:
- Índices de resposta e de solução de reclamações saem de plataformas de reputação, cujo valor muda toda semana. Número sem data não diz nada, e por isso não reproduzimos nenhum aqui.
- O tempo médio de resposta divulgado nessas plataformas é contado em dias, não em minutos. Conviver com "atendimento 24 horas" no mesmo material é contradição: um fala do canal aberto, o outro do prazo até a solução.
- O canal de WhatsApp é anunciado como disponível todos os dias. “Das 00:01 às 23:59” é uma forma confusa de dizer o dia inteiro, e estar aberto não equivale a responder de imediato.
- Para medir atendimento sem depender do que o fornecedor diz de si mesmo, o caminho é o ranking de reclamações que o Banco Central publica a cada trimestre, instituição por instituição.
Avaliação pelos quatro critérios
- Preço: sem tarifa de manutenção anunciada. Confira o custo por cartão emitido e por eventual antecipação.
- Funcionalidades: fortes em controle de gasto e cartão corporativo, mais estreitas como conta bancária.
- Facilidade de uso: é o que a plataforma vende, e o painel de despesas é o seu ponto mais forte.
- Suporte ao cliente: a empresa divulga os próprios índices. Prefira o ranking do Banco Central, que é comparável entre instituições e vem com data.
BTG Pactual: para quando o caixa da empresa fica aplicado
O BTG Pactual é um banco de investimento de grande porte, com prateleira ampla de produtos — ações, renda fixa, fundos imobiliários, futuros e opções — atendendo tanto pessoas físicas quanto clientes institucionais. Não usamos aqui a contagem de “mais de mil tipos de investimento” que circula em material promocional: o número não tem fonte pública e datada, muda de semana em semana e não mede nada que importe para a empresa. O que importa é se a prateleira cobre o que o seu caixa precisa, e a que custo.
Preço: a instituição anuncia a conta sem tarifa de manutenção. Em banco de investimento o custo relevante não é a mensalidade, e sim a corretagem, as taxas de administração dos fundos e o spread dos produtos.
Prós:
- Variedade de investimentos disponíveis
- Atendimento ao cliente 24/7
- Ampla gama de produtos financeiros
- Corretagem zero anunciada para algumas operações. Confira na tabela de custos da própria instituição o que está incluído e o que fica de fora.
Contras:
- Este comparativo não apurou limitações específicas desta conta. Vale ter em mente que um banco com foco em investimento tende a ser mais pesado do que o necessário para quem só quer receber, pagar e emitir boleto.
Além dos investimentos, o BTG Pactual oferece planos de previdência, úteis para a gestão financeira de longo prazo. É a opção do comparativo que faz mais sentido quando a empresa mantém reserva aplicada por meses, e a que menos se justifica quando a necessidade é apenas movimentar o dia a dia.
Avaliação pelos quatro critérios
- Preço: sem tarifa de manutenção anunciada. O custo está na corretagem e nas taxas dos produtos.
- Funcionalidades: a prateleira de investimento mais ampla das seis contas, e a razão de esta instituição estar na lista.
- Facilidade de uso: mais complexa do que as contas enxutas, simplesmente porque há mais coisa para operar.
- Suporte ao cliente: atendimento com assessoria, modelo diferente do suporte por chat das fintechs.
Cora: conta enxuta para receber, pagar e emitir boleto
A Cora é uma conta digital voltada a empreendedores e pequenas empresas, com proposta de pouca burocracia. Vale registrar o nome e o enquadramento corretos, porque os dois importam: a instituição é a Cora Sociedade de Crédito, Financiamento e Investimento S.A., e não “Cora Bank”. A conta Cora oferece:
Preço: a instituição anuncia a conta sem tarifa de manutenção e a emissão de boleto sem custo. Confira na tabela de tarifas o que entra na isenção e o que é cobrado à parte.
Prós:
- Eliminação de burocracia
- Gestão financeira fácil
- Emissão de boletos gratuita
- Transferências e pagamentos rápidos
Serviços:
- Uma plataforma que facilita a gestão financeira do seu negócio
- Emissão de boletos
- Transferências
- Pagamentos de forma rápida e eficiente. A própria Cora declara 1,8 milhão de clientes em junho de 2026, na sua página de relações com investidores.
A separação entre gasto pessoal e gasto empresarial é um diferencial real, e ajuda o empreendedor a manter as finanças organizadas e o fluxo de caixa em dia. Esse foco em simplicidade faz da Cora uma boa escolha para pequenas empresas e startups cuja necessidade é receber, pagar e emitir boleto — e uma escolha insuficiente para quem precisa de crédito estruturado ou de prateleira de investimento.
Avaliação pelos quatro critérios
- Preço: sem tarifa de manutenção anunciada e emissão de boleto sem custo. Confira na tabela de tarifas o que entra na isenção e o que é cobrado à parte.
- Funcionalidades: deliberadamente enxutas — recebimento, pagamento, boleto e gestão financeira básica.
- Facilidade de uso: é a proposta central da conta, e o ponto em que ela se diferencia.
- Suporte ao cliente: canais digitais. Como nas demais, o ranking do Banco Central é a medida comparável entre instituições.
Guia do comprador: como escolher a conta PJ da sua empresa
Escolher a conta PJ certa fica mais simples quando os critérios são explícitos. O primeiro é a facilidade de abertura: em geral basta baixar um aplicativo e enviar documentos básicos, sem agência. Mas antes de enviar documento a qualquer instituição, confira se ela é autorizada a funcionar pelo Banco Central — a consulta é pública, gratuita e feita pelo CNPJ, no site do próprio Banco Central.
O segundo critério é o custo real, que não se resume à mensalidade. Conta anunciada como gratuita quase nunca é gratuita em tudo: a isenção costuma valer para a manutenção, enquanto saque em espécie, emissão de boleto de cobrança, TED fora do pacote, antecipação de recebíveis e cheque especial são cobrados à parte. Isenção, além disso, é política comercial da instituição e pode mudar. Peça a tabela de tarifas vigente, confira a data dela e guarde uma cópia.
O terceiro é o atendimento, e aqui vale desconfiar de indicador que o próprio fornecedor divulga sobre si mesmo. A medida comparável entre instituições é o ranking de reclamações que o Banco Central publica a cada trimestre, com as reclamações procedentes por instituição. Nenhum número de reputação serve sem a data em que foi medido.
O quarto critério é o que quase nenhum comparativo traz, e é o que mais importa se algo der errado: que tipo de instituição guarda o dinheiro da empresa. “Banco digital” é nome comercial, não categoria regulatória — entre as seis contas desta lista há banco, financeira e plataforma de gestão financeira.
A diferença é concreta. A garantia ordinária do Fundo Garantidor de Créditos alcança uma lista fechada de instituições: o Anexo I nomeia a Caixa Econômica Federal, os bancos múltiplos, comerciais, de investimento e de desenvolvimento, as sociedades de crédito, financiamento e investimento, as sociedades de crédito imobiliário, as companhias hipotecárias e as associações de poupança e empréstimo. Instituição de pagamento não está nessa lista, e sociedade de crédito direto também não.
O enquadramento também muda com o tempo. A Cora, por exemplo, operou como sociedade de crédito direto e hoje se identifica como Cora Sociedade de Crédito, Financiamento e Investimento S.A. Por isso a verificação não se faz uma vez só: confira a categoria atual na consulta pública do Banco Central, pelo CNPJ da instituição, antes de concentrar o caixa da empresa em qualquer uma delas.
Resumo
Ao longo deste comparativo analisamos seis contas PJ digitais por quatro critérios declarados — preço, funcionalidades, facilidade de uso e suporte — mais o enquadramento regulatório da instituição. O Nubank PJ é a opção mais enxuta para quem está começando, com isenção de manutenção e cobrança por saque e por boleto. O Banco Inter PJ concentra a lista mais longa de serviços, com a ressalva de que antecipação de recebíveis e cheque especial são crédito, não economia.
Para quem precisa de limite alto no cartão, o C6 Bank PJ é a opção do comparativo, desde que se entenda que o limite é revisável para baixo mesmo com as contas em dia e que pode haver exigência de aplicação em CDB em troca. A Conta Simples é uma plataforma de controle de despesas e cartões corporativos antes de ser uma conta bancária. O BTG Pactual faz sentido quando o caixa da empresa fica aplicado. A Cora cobre bem o básico de receber, pagar e emitir boleto, e não se propõe a ir além disso.
Uma última recomendação, que vale mais do que qualquer ranking: nenhuma tarifa envelhece bem. Toda cifra deste tipo de comparativo precisa ser reconferida na tabela de tarifas vigente da própria instituição, com data, antes da decisão. E confira sempre, pelo CNPJ, na consulta pública do Banco Central, em que categoria a instituição está autorizada a funcionar — é o que define o que acontece com o dinheiro da empresa se ela quebrar.
Perguntas Frequentes
Qual o telefone de atendimento do Nubank, e existe 0800?
O Nubank divulga 4020 0185 para capitais e regiões metropolitanas e 0800 591 2117 para as demais localidades, além do 0800 887 0463 da Ouvidoria, atendida em dias úteis das 8h às 18h (horário de Brasília). Números conferidos na página oficial de contato em 12 de outubro de 2026. O atendimento 24 horas que o banco anuncia é o do chat no aplicativo; para os telefones a página não informa horário. Não há linha exclusiva para conta PJ.
Qual conta PJ digital é mais indicada para pequenas empresas?
Pelo critério de preço de manutenção e de simplicidade de operação, o Nubank PJ e a Cora são as mais enxutas das seis analisadas: isenção de tarifa de manutenção e operação inteira pelo aplicativo. A escolha entre as duas depende de quanto a sua empresa saca em espécie e de quantos boletos emite, porque é nessas duas linhas que a cobrança aparece. Confira os valores vigentes na tabela de tarifas de cada uma antes de decidir.
Qual conta PJ digital oferece o serviço mais completo?
Entre as seis analisadas, o Banco Inter PJ reúne a lista mais longa de serviços num só aplicativo: conta, Pix e TED sem tarifa anunciada, boleto, cartão de crédito sem anuidade, antecipação de recebíveis, cheque especial e área de investimentos. “Completo” custa algo: antecipação e cheque especial são operações de crédito e têm juro, e o cheque especial costuma ser a linha mais cara de qualquer instituição.
Qual conta PJ digital é indicada para quem precisa de limite de crédito alto?
O C6 Bank PJ é a opção do comparativo quando a necessidade é limite alto no cartão, liberado após análise. Duas ressalvas pesam: o limite pode ser reavaliado conforme a movimentação da empresa e reduzido mesmo com as contas em dia, e há registro de exigência de aplicação em CDB para liberá-lo. Valor de teto não consta de tabela pública, porque o limite é definido caso a caso, na análise de crédito.
Qual conta PJ é mais indicada para controlar as despesas da equipe?
A Conta Simples é a opção do comparativo para controle de gasto: emite cartões corporativos físicos e virtuais, categoriza despesas automaticamente e reúne tudo num painel. Antes de concentrar o caixa ali, confira em que categoria a instituição é autorizada a funcionar pelo Banco Central, porque a proteção do seu saldo depende disso — plataforma de gestão financeira e banco não são a mesma coisa.
Conta PJ gratuita é realmente de graça?
Não. “Gratuita” quase sempre quer dizer sem tarifa de manutenção, e não sem nenhuma cobrança. Saque em espécie, emissão de boleto de cobrança, TED fora do pacote, antecipação de recebíveis e cheque especial são cobrados à parte na maioria das contas PJ digitais. A isenção, além disso, é política comercial de cada instituição e pode ser alterada. Peça a tabela de tarifas vigente, confira a data dela e guarde uma cópia antes de abrir a conta.
Se a fintech quebrar, o que acontece com o dinheiro da minha empresa?
Depende do tipo de instituição e do tipo de conta. A garantia ordinária do Fundo Garantidor de Créditos alcança uma lista fechada: o Anexo I nomeia a Caixa Econômica Federal, os bancos múltiplos, comerciais, de investimento e de desenvolvimento, as sociedades de crédito, financiamento e investimento, as sociedades de crédito imobiliário, as companhias hipotecárias e as associações de poupança e empréstimo. Instituição de pagamento não figura nessa lista. Em compensação, o determina que os recursos em contas de pagamento constituem patrimônio separado do da instituição, não respondem por obrigação dela e não compõem o seu ativo em falência ou liquidação. São proteções distintas, e saber qual vale para a sua conta exige conferir a categoria da instituição.
Banco digital e fintech são a mesma coisa?
Não, e a diferença não é só de vocabulário. “Banco digital” é nome comercial; o que define direitos e garantias é a categoria em que a instituição foi autorizada a funcionar pelo Banco Central — banco múltiplo, sociedade de crédito, financiamento e investimento, sociedade de crédito direto ou instituição de pagamento, entre outras. Essa categoria muda com o tempo: a Cora, por exemplo, começou como sociedade de crédito direto e hoje se identifica como Cora Sociedade de Crédito, Financiamento e Investimento S.A. A consulta é pública, gratuita e feita pelo CNPJ no site do Banco Central.
Minha empresa é EIRELI. Ainda posso abrir conta PJ como EIRELI?
Como conferir se um banco digital é autorizado pelo Banco Central?
Pelo CNPJ, na consulta pública de instituições do site do Banco Central. A busca devolve a razão social completa e a categoria em que a instituição está autorizada a funcionar — é ali que se descobre que o nome comercial do aplicativo e a razão social da instituição que guarda o dinheiro muitas vezes não são a mesma coisa. Faça essa checagem antes de enviar documento ou abrir conta, e repita quando for concentrar valor maior, porque a categoria pode ter mudado.