17 bancos digitais para PJ: o que é gratuito e o que não é
ESEditora Suitebras · · leitura de 31 min
Conta gratuita não quer dizer serviço gratuito.
A conta PJ de banco digital custa menos do que a de banco tradicional, e é por isso que ela interessa a empresa de qualquer porte e qualquer regime tributário. Pra quem acabou de abrir empresa e já tem um endereço fiscal ativo, escolher o banco PJ é a próxima decisão prática: mas "custa menos" não é o mesmo que "não custa" — nenhuma das dezessete opções desta lista é inteiramente gratuita, e o que diferencia uma da outra é a tarifa que cada instituição cobra fora do pacote. Este texto diz, de cada uma, o que está publicado e em que data isso foi conferido.
A isenção da tarifa mensal e a do cartão de crédito são o que primeiro chama a atenção nessas contas, e também o que muda com mais frequência: tarifa de conta de pagamento de pessoa jurídica não tem piso legal e se altera por decisão comercial, sem aviso. Se a sua empresa está cadastrada em endereço fiscal, a conta digital tende a ser o caminho natural — e o que vem abaixo é o que cada instituição publica, com a data da consulta.
Quais dessas contas valem para o seu caso? Para responder a isso, este artigo reúne dezessete opções, diz o que cada instituição publica sobre tarifa e aponta onde a palavra “gratuito” vem com condição. São estas:
- Nubank PJ — sem tarifa de manutenção; o saque custa R$ 6,50.
- Banco Inter PJ — tabela de tarifas publicada: o saque custa R$ 6,40 e nenhum vem incluído no pacote digital.
- Conta Simples — plataforma com cobrança mensal de R$ 49,90, isenta por volume de gasto no cartão.
- Banco Original PJ — o banco deixou de atender o pequeno negócio; o menor segmento pede R$ 50 milhões de faturamento anual.
- C6 Bank PJ — banco múltiplo, com tarifa que varia conforme o pacote contratado.
- Cora Bank PJ — a instituição se identifica apenas como Cora, sem o “Bank”.
- Linker PJ — plataforma de pagamentos por meio de parceiros regulados; o endereço não respondeu na consulta.
- BS2 — Banco BS2 S.A., ou seja, banco, e não instituição de pagamento.
- BTG Pactual — anuncia tarifa zero de manutenção e não publica tabela de tarifas.
- Banco BMG — no site, hoje, a conta PJ aparece só como área de acesso de quem já é cliente.
- Banco Stone — fintech de meios de pagamento; o custo está na taxa de receber por cartão.
- Efí Bank — instituição de pagamento, antiga Gerencianet.
- Mercado Pago — conta de plataforma de pagamento, com custo na intermediação da venda.
- Neon MEI — a conta “Neon Pejota” foi descontinuada; hoje existe a Área MEI no aplicativo.
- SafraPay — conta ligada à maquininha, voltada a MEI.
- Santander PJ Digital — mensalidade zerada só com duas condições cumpridas, cada uma valendo metade da isenção.
- Itaú PJ Digital — a conta do aplicativo Emps é anunciada como gratuita; os planos Itaú Empresas começam em R$ 169 por mês.
Cada uma das dezessete tem seção própria mais abaixo, com o que a instituição publica e a data em que isso foi conferido. Antes delas, três seções explicam o que é um banco digital, o que a conta digital de fato economiza e como comparar duas contas sem se perder em promessa de marketing.
Como esta lista foi conferida, e o que “gratuito” quer dizer aqui
Comparar conta PJ sem dizer o critério é distribuir opinião. O critério deste artigo é um só: vale o que a instituição publica, com a data em que isso foi lido. Cada seção abaixo foi conferida na página oficial da própria instituição em 12 de outubro de 2026, e número sem fonte datada não entrou. Onde a instituição não publica tabela de tarifas, o texto diz isso em vez de repetir a promessa comercial.
Com esse critério, "gratuito" precisa ser qualificado. O que essas contas isentam é a tarifa de manutenção mensal, e nem sempre sem condição: no Santander a isenção vem em duas metades, cada uma com uma exigência; na Conta Simples a mensalidade de R$ 49,90 só cai com R$ 5.000,00 gastos no cartão a cada 30 dias; no Itaú a conta gratuita é um produto diferente dos planos, que começam em R$ 169 por mês. Fora da manutenção, há preço: o saque custa R$ 6,50 no Nubank, R$ 6,40 no Inter e R$ 9,90 na Conta Simples.
Três nomes desta lista não são mais oferecidos como se divulga por aí, e isso está dito na seção de cada um: a conta “Neon Pejota” foi descontinuada, o Banco Original deixou de atender o pequeno negócio e o site do Linker não respondeu. Mantivemos as três seções, porque quem procura esses nomes merece encontrar a resposta — e não uma lista que finge que nada mudou.
Duas coisas este artigo não mede, e é melhor dizer. A primeira é a qualidade do atendimento: o único número comparável entre instituições é o ranking trimestral de reclamações do Banco Central, e ele está no fim deste texto. A segunda é o preço do crédito, que é onde o custo de uma conta “gratuita” costuma reaparecer. E vale a ressalva que atravessa tudo: tarifa é política comercial, muda sem aviso, e a data da consulta é parte da informação.
O que é um banco digital?
Banco digital é a instituição que atende só por aplicativo e site, sem agência física. O nome é comercial, não regulatório: nesta lista há banco múltiplo, instituição de pagamento e sociedade de crédito, e a diferença entre elas decide o que acontece com o caixa da empresa se a instituição quebrar.
A categoria também explica a tarifa. O Fundo Garantidor de Créditos cobre uma lista fechada de instituições — Caixa Econômica Federal, bancos múltiplos, comerciais, de investimento e de desenvolvimento, financeiras e algumas outras — mas instituição de pagamento não está nela. Em troca, há proteção diferente: o dinheiro em conta de pagamento é patrimônio separado da instituição, não responde por dívidas dela, não compõe o ativo dela em caso de falência ou liquidação e não pode ser dado em garantia por obrigação dela. São dois mecanismos diferentes, com consequências diferentes, e vale saber qual protege a sua conta.
Como funciona um banco digital PJ
Banco digital funciona como o tradicional: paga boleto, emite cobrança, transfere dinheiro. A diferença está em menos burocracia e em tarifa menor — menor, não zero. Operam apenas online, o que permite resolver tudo pelo celular ou pelo navegador, dispensando a agência física.
Gerenciar a conta da empresa a qualquer hora e de qualquer lugar é a vantagem mais concreta do banco digital PJ. A abertura também é mais rápida: envia-se o CNPJ e os documentos pelo próprio aplicativo, sem marcar hora numa agência.
Esses bancos oferecem recursos que o pequeno negócio raramente tinha: integração com sistema de gestão financeira, emissão de boleto de cobrança, controle de fluxo de caixa e exportação do extrato em OFX para o contador conciliar.
O conjunto entrega agilidade e praticidade com custo menor. O custo, porém, continua existindo — ele só mudou de lugar. Aparece onde a franquia do pacote termina, e isso costuma ser o saque, o boleto recebido e a transferência para outro banco.
Benefícios de um banco digital
Abrir conta empresarial em banco digital traz vantagens reais, sobretudo para micro, pequena e média empresa, que é o público que o banco tradicional atende pior e cobra mais.
O custo de manutenção é o que mais pesa a favor: fica bem abaixo do que cobra o banco tradicional. Várias dessas contas anunciam Pix gratuito e ilimitado também para pessoa jurídica — e isso é política comercial da instituição, não obrigação legal.
Abrir e encerrar conta costuma sair sem tarifa no banco digital. Costuma, não sempre: a tabela de tarifas de pessoa jurídica do Banco Inter, por exemplo, publica R$ 1.500,00 na linha de confecção de cadastro para início de relacionamento. Ler a tabela antes vale mais do que supor que a abertura é grátis.
O empresário ganha flexibilidade e agilidade para transferir, pagar e acompanhar as finanças sem se deslocar até uma agência — o que, para quem está sozinho no negócio, é economia de tempo antes de ser economia de dinheiro.
As ferramentas de gestão que vêm dentro da conta ajudam a organizar o caixa e dão base para decidir. É a diferença entre saber quanto entrou no mês e saber de onde entrou.
Como escolher um banco digital
Cada banco tem características próprias, com pontos fortes e fracos para cada tipo de negócio. Alguns itens, porém, decidem a escolha em qualquer empresa, e é por eles que se começa.
Antes de abrir sua conta PJ, compare os serviços ponto a ponto. Esta é a lista de verificação que usamos neste artigo, e que você pode aplicar a qualquer instituição:
- Número de sócios da sua empresa, e se a conta aceita mais de um.
- Tipo de empresa atendido: MEI, empresário individual, sociedade limitada — inclusive a unipessoal — ou sociedade anônima.
- Gerenciador financeiro dentro da própria conta, e não em planilha à parte.
- Aplicativo para celular que faça tudo o que o site faz.
- Tarifa de manutenção mensal, e o que exatamente é preciso fazer para zerá-la.
- Tarifa de Pix no envio e no recebimento, e quantas transações a isenção cobre.
- Tarifa de emissão do boleto e, separadamente, a de liquidação do boleto recebido: são duas, e a segunda é a que pesa.
- Função de investimento, e se o saldo em conta rende automaticamente.
- Empréstimo e antecipação de recebíveis, com a taxa de juros à vista — é crédito, não economia.
- Cartão de crédito gratuito, conferindo se a isenção de anuidade vale para o cartão que essa conta oferece.
- Cartão de crédito internacional.
- Cartão de crédito temporário para uso na web, com teto de gastos.
- Extrato bancário nos formatos OFX, XLS e PDF, para o seu contador.
Categoria da instituição no Banco Central: banco, financeira ou instituição de pagamento. É o que diz se o FGC alcança o seu saldo.
- Tabela de tarifas publicada, com data de vigência. Instituição que não publica tabela não permite comparação nenhuma.
As dezessete contas, uma a uma, e o que cada instituição publica
A ordem abaixo é a deste artigo e não é resultado de medição: nenhuma nota foi atribuída e nenhum vencedor é apontado. Ela segue a procura por cada nome entre empresas pequenas, que é o que faz o leitor chegar até aqui. O que vale dentro de cada seção é o que a instituição publica, não a posição na lista — e os critérios da comparação estão declarados na seção de método, acima.
1. Nubank PJ
O Nubank é o banco digital mais conhecido do Brasil. A fintech começou em 2013 com cartão de crédito e, anos depois, ampliou a oferta e passou a atender conta de pessoa jurídica. Quem opera essa conta é a Nu Pagamentos S.A. — Instituição de Pagamento, CNPJ 18.236.120/0001-58, como informa o rodapé da página do produto.
Duas exigências aparecem no caminho de abertura da conta PJ do Nubank, e vale confirmar as duas no aplicativo antes de começar:
- Ter uma conta de pessoa física no próprio Nubank.
- Ser o único administrador da empresa.
A conta PJ do Nubank não cobra tarifa de manutenção mensal, e a página do produto anuncia Pix gratuito e ilimitado, TED sem custo e sem limite para outros bancos e transferência entre contas Nubank a qualquer hora. O custo que o banco publica é o saque: R$ 6,50 por retirada nos caixas Banco24Horas e Saque e Pague, na função débito — valor lido em nubank.com.br/empresas/conta em 12 de outubro de 2026. Quem movimenta dinheiro em espécie precisa somar isso ao cálculo, porque dez saques no mês já são R$ 65,00. A página não publica tarifa de boleto de cobrança, que só aparece na tela de tarifas dentro do aplicativo.
2. Banco Inter PJ
O Banco Inter é o banco digital PJ mais conhecido do país, e é o único desta lista que publica em PDF, no próprio site, a tabela de tarifas da conta de pessoa jurídica. A instituição não nasceu em 2017: esse é o ano em que ela adotou a marca Inter, e o banco é bem anterior a isso.
Entre as opções desta lista, o Inter é a que permite a comparação mais honesta — não porque seja a melhor, mas porque é a que publica o preço. Os números a seguir são os dele.
A conta digital do Inter não é isenta de taxas: é um pacote com franquias contadas, e o banco publica o que cobra fora delas. No segmento MEI e PJ (Digital), a tabela traz:
- Transferência por TED a R$ 5,00 o evento, com quantidade ilimitada incluída no segmento MEI e PJ (Digital) — e não as “100 por mês” que se repetem por aí.
- Liquidação de boleto para depósito em conta a R$ 15,00, com 30 por mês incluídas; as 100 por mês só valem a partir do segmento Middle Market.
- Folha de pagamento pela própria conta, sem limite anunciado de lançamentos — a tabela de tarifas não traz linha de cobrança para esse serviço.
- Fornecimento do cartão de débito e da segunda via a R$ 0,00; o cartão de crédito básico, porém, tem anuidade publicada de R$ 80,00 no nacional e R$ 100,00 no internacional.
- Saque a R$ 6,40, com nenhum incluído no pacote. Não há saque ilimitado: o Pix Saque e o Pix Troco dão oito eventos por mês cada um, e depois disso também custam R$ 6,40.
- Maquininha para receber de clientes, e recebimento por QR Code Pix a 0,9% do valor no imediato e 0,99% no com vencimento, com mínimo de R$ 0,10 e teto de R$ 1,50 e R$ 1,99.
| Serviço | Valor por evento | Incluído no segmento MEI e PJ (Digital) |
|---|---|---|
| Saque | R$ 6,40 | nenhum |
| Pix Saque e Pix Troco | R$ 6,40 | 8 por mês, cada um |
| Transferência Pix para outras instituições | R$ 0,00 | isento |
| Transferência Pix entre contas do Inter | R$ 0,00 | isento |
| Transferência por TED | R$ 5,00 | ilimitada |
| Transferência por DOC | R$ 5,00 | ilimitada |
| Transferência entre contas da mesma instituição | R$ 0,00 | ilimitada |
| Liquidação de boleto para depósito em conta | R$ 15,00 | 30 por mês |
| Recebimento por QR Code Pix (imediato) | 0,9% do valor, de R$ 0,10 a R$ 1,50 | 30 por mês |
| Recebimento por QR Code Pix (com vencimento) | 0,99% do valor, de R$ 0,10 a R$ 1,99 | 30 por mês |
| Extrato dos últimos 30 dias e de outros períodos | R$ 5,00 | ilimitado |
| Fornecimento do cartão de débito e da 2ª via | R$ 0,00 | ilimitado |
| Anuidade do cartão de crédito básico | R$ 80,00 nacional e R$ 100,00 internacional | não se aplica |
Fonte: Tabela de Tarifas de Serviços Bancários — Pessoa Jurídica do Banco Inter S.A., atualizada em 22/05/2025 e em vigor desde 21/06/2025, publicada em inter.co/tarifas. A própria tabela registra que a vedação de cobrança por serviços bancários essenciais alcança apenas pessoas naturais — e, portanto, não alcança conta de pessoa jurídica.
A abertura é online para qualquer tipo de empresa, com Contrato Social, Requerimento de Empresário ou Estatuto Social, conforme a natureza jurídica. Antes de decidir, confira a versão vigente da tabela: a citada aqui foi atualizada em 22/05/2025 e vigora desde 21/06/2025.
3. Conta Simples PJ
A Conta Simples é uma plataforma de gestão financeira com foco em conta PJ, e não um braço do grupo Votorantim: o rodapé do site identifica Conta Simples Soluções de Pagamentos Ltda., CNPJ 32.273.196/0001-84, e Conta Simples Sociedade de Crédito Direto S.A., CNPJ 53.720.128/0001-96. Também não é isenta de taxa. A própria página anuncia cobrança mensal de R$ 49,90 pelos serviços da plataforma, que só deixa de ser cobrada com pelo menos R$ 5.000,00 gastos nos cartões corporativos a cada ciclo de 30 dias. O saldo rende 90% do CDI, com mínimo de R$ 150,00.
A abertura é simplificada e a conta aceita empresa com mais de um sócio, independentemente da natureza jurídica ou do regime tributário.
O grande diferencial é o módulo de cartões, que permite muitos cartões virtuais internacionais, com centro de custo e teto de gastos por portador. O preço do resto está na tabela publicada em contasimples.com/tarifa, lida em 12 de outubro de 2026: emissão de boleto a R$ 2,89, transferência bancária a R$ 2,99 com duas isentas por mês, saque com cartão a R$ 9,90, cartão físico adicional a R$ 14,90 e compra internacional com IOF mais 3,5%. Pix PJ, pagamento de boleto — inclusive em lote — e emissão de cartão virtual saem sem tarifa. A tabela não informa data de atualização, o que é um limite de quem a consulta.
Para abrir a conta, estes são os dados pedidos:
- CNPJ válido na Receita Federal;
- Documento contratual da empresa, caso seja uma SA ou LTDA;
- Selfie do representante legal da empresa;
- Documentos dos representantes legais da empresa (RG ou CNH).
4. Banco Original PJ
Outra alternativa, por muito tempo, era o Banco Original. Hoje não é: o site do banco, consultado em 12 de outubro de 2026, não oferece mais conta ao pequeno negócio.
O Banco Original se apresenta hoje como braço financeiro do Grupo J&F e divide o atendimento a empresas em três segmentos: Agronegócio, Corporate — para faturamento acima de R$ 500 milhões por ano — e Middle, de R$ 50 milhões a R$ 500 milhões por ano. Não há na página plano básico, conta digital PJ nem tabela de tarifas para microempresa, e as tarifas de TED, saque e pagamento que circulam em listas como esta não existem mais no site do banco.
Quem procurava a conta digital do Original precisa olhar outra instituição desta lista. O que o banco oferece a empresa de porte é crédito — capital de giro, conta garantida, crédito rural — câmbio, trade finance e antecipação de recebíveis, sempre com gerente dedicado.
Mantemos a seção aqui porque o nome aparece em quase toda lista de banco digital para PJ, e saber que a oferta mudou economiza o tempo de tentar abrir uma conta que não existe mais.
5. C6 Bank PJ
A conta C6 Bank PJ é uma opção para a empresa que quer serviço financeiro completo dentro de uma conta digital. O C6 Bank é banco múltiplo e atende pessoa jurídica de portes e segmentos diferentes, com transferências, pagamentos, cartão de crédito e integrações para gestão.
A conta é inteiramente digital, o que dá agilidade às transações. Qual pacote a empresa contrata é o que define a tarifa que ela paga, e por isso a resposta sobre preço não é a mesma para todo cliente do banco.
O C6 anuncia isenção de tarifa de manutenção, transferência ilimitada e gratuita entre contas do próprio banco, emissão de boleto sem custo adicional e maquininha para receber por cartão com taxas competitivas. Não conferimos essas condições em tabela de tarifas publicada, e elas valem por pacote: antes de abrir, peça a tabela vigente e confira três linhas — saque, boleto liquidado e mensalidade do pacote. São as que costumam surpreender.
6. Cora Bank PJ
A conta PJ do Cora Bank atende principalmente pequena e média empresa, com serviço financeiro simplificado. A instituição se identifica como Cora, sem o "Bank", e o domínio cora.com.br está registrado em nome de Cora Pagamentos Ltda. A categoria regulatória exata importa para o FGC e muda com o tempo, então vale conferi-la pelo CNPJ na consulta pública do Banco Central antes de concentrar caixa ali.
Aberta a conta, a empresa opera tudo pelo aplicativo da Cora, de forma rápida e sem fila de agência.
A Cora anuncia isenção de tarifa de manutenção, transferência entre contas Cora, emissão gratuita de boleto de cobrança, pagamento de contas e impostos e transferência por TED ou Pix sem custo adicional. São condições anunciadas pela instituição, que não conferimos em tabela de tarifas publicada — e que, como qualquer política comercial, podem mudar sem aviso.
7. Linker PJ
Linker é uma plataforma digital que usa a expressão “banco digital” para oferecer serviços de pagamento por meio de parceiros regulados — ou seja, quem guarda o dinheiro não é ela. O domínio linker.com.br está registrado em nome de Linker Soluções de Pagamento Ltda., CNPJ 32.584.049/0001-25, e não de “Bemp Soluções de Pagamento Ltda”, como se lê em várias listas. Na consulta de 12 de outubro de 2026 o endereço não respondeu: não há registro de DNS que leve a um site.
A vantagem que a plataforma anunciava era emitir nota fiscal de dentro dela mesma, sem sair para o sistema da prefeitura, o que economiza tempo de quem fatura todo mês. As outras, como a empresa as divulgava — e que não foi possível reconferir, porque o site não abriu:
- Cartões adicionais configurados do seu jeito, por portador.
- Acesso na plataforma para o seu financeiro e para o seu contador.
- Conexão com contas que a empresa tem em outros bancos.
- Boleto de cobrança ativa e boleto inteligente.
8. BS2 — Banco BS2 S.A.
O Banco BS2 oferece conta PJ para empresas de portes diversos, operando como banco digital, com agilidade nas transações. O domínio bancobs2.com.br está registrado em nome de Banco BS2 S.A., CNPJ 71.027.866/0001-34 — e isso coloca o BS2 entre os bancos desta lista, não entre as instituições de pagamento, o que muda a resposta sobre o FGC. O site, consultado em 12 de outubro de 2026, não informa nome anterior da instituição.
O BS2 anuncia gratuidade na maior parte dos serviços bancários — manutenção de conta, transferência entre contas BS2 e saque na rede Banco24Horas. A página linka uma seção de tarifas, mas não publica valor nenhum no corpo do texto: a palavra “gratuidade”, aqui, é anúncio da instituição, e não número conferido.
O banco disponibiliza um painel de gestão financeira que dá visão organizada do desempenho da empresa, o que ajuda no controle do caixa e na decisão do dia a dia.
9. BTG Pactual
O BTG Pactual Empresas simplifica o dia a dia da empresa com ferramentas de gestão de fluxo de caixa, produtos de investimento e integração por API. É um banco de investimento que passou a atender empresa pequena, e a oferta reflete essa origem.
- Transferências Pix ilimitadas e sem custo, segundo a página da conta.
- Acesso a produtos e serviços pelo navegador e pelo aplicativo.
- Pagamentos e recebimentos em lote, por arquivo e por API.
- Antecipação das vendas feitas no cartão de crédito — que é crédito, com custo.
- Folha de pagamento 100% digital para a empresa e seus colaboradores.
- Limite+, o cheque especial da conta, para situações inesperadas — a linha mais cara de qualquer banco.
O BTG está entre os maiores bancos do Brasil. A página da conta PJ, consultada em 12 de outubro de 2026, não publica investimento mínimo, faturamento mínimo nem lista de documentos: pede apenas o formulário de abertura com os dados da empresa. Não há, portanto, como afirmar que empresa nova vai ser recusada — nem o contrário. Numa lista de contas gratuitas, o que se pode dizer é justamente o que mais importa: sem tabela publicada, o custo dessa conta não é auditável antes de abri-la.
10. Banco BMG
A conta Digital PJ do Banco BMG é anunciada para empresa do tipo MEI que quer serviço bancário inteiramente digital. O Banco BMG tem longa presença no mercado de crédito, e a conta de pessoa jurídica é um produto lateral dentro dessa oferta.
Para essa conta, o BMG anuncia isenção de tarifa de manutenção, transferência entre contas BMG sem custo, emissão de boleto de cobrança, pagamento de contas e recarga de celular. Como nas demais, são condições anunciadas, e não números conferidos em tabela de tarifas.
Uma ressalva importante: no site do BMG, consultado em 12 de outubro de 2026, a conta PJ aparece apenas como área de acesso para quem já é cliente, e a oferta da página inicial é voltada a pessoa física. Se a conta MEI continua aberta a cliente novo, não deu para confirmar pela página — pergunte ao banco antes de contar com ela.
11. Banco Stone PJ
A conta Digital PJ do Stone é uma solução bancária para empresa que busca praticidade nas transações. A Stone é uma fintech brasileira especializada em meios de pagamento e serviços financeiros para empresas de vários setores, e é desse negócio que vem o seu custo.
Pela conta digital da Stone a empresa opera tudo pelo aplicativo, de forma rápida e segura, sem depender de agência.
A Stone anuncia isenção de tarifa de manutenção, transferência gratuita entre contas Stone, emissão de boleto, recebimento por cartão de crédito e débito e saque em caixas da Rede 24Horas. São condições anunciadas pela instituição. O preço de receber por cartão, que é o serviço principal da Stone, varia por bandeira e por prazo de repasse — e é ali, não na mensalidade, que está o custo real dessa conta.
12. Efí Bank — antiga Gerencianet
O Efí Bank é uma plataforma financeira voltada à empresa de pequeno e médio porte, com foco em simplificar a operação financeira do dia a dia. O rodapé do site identifica Efí S.A. — Instituição de Pagamento, CNPJ 09.089.356/0001-18, e informa o código bancário 364. A grafia correta do nome leva acento no i.
Efí Bank é o nome atual da empresa. É uma instituição de pagamento que o próprio site diz ter mais de 18 anos de atuação, com direitos autorais datados de 2007, e que antes se chamava Gerencianet, nome que ainda aparece em buscas e em documentos antigos.
A conta PJ do Efí oferece abertura digital rápida e sem a burocracia do banco tradicional. A página anuncia “abra sua conta grátis” e linka uma seção de tarifas que não traz valores no corpo: o preço de cada serviço precisa ser lido ali antes de abrir a conta.
A plataforma permite emitir boleto, transferir, pagar contas, controlar o fluxo de caixa e conciliar o extrato, tudo num painel único e com API para quem integra com o próprio sistema.
13. Mercado Pago PJ
O Mercado Pago PJ é a modalidade para empresa do Mercado Pago, a plataforma financeira do grupo Mercado Livre, uma das maiores empresas de comércio eletrônico da América Latina. Atende negócios de segmentos diversos, e a conta nasce colada ao recebimento de vendas.
Uma das vantagens práticas é a abertura: dá para criar a conta empresarial rápido, inteiramente online e sem papelada.
Com o Mercado Pago PJ a empresa recebe de clientes com segurança, por boleto e por cartão de crédito e débito, e acompanha tudo no mesmo lugar em que vende.
A maquininha de cartão é integrada à conta, o que facilita conciliar venda e recebimento sem exportar relatório de um sistema para outro.
O que o Mercado Pago cobra está na taxa de intermediação e no prazo de repasse da venda, não na mensalidade — e é esse o número a comparar quando a conta é de uma plataforma de pagamento, e não de um banco. Antecipar o recebimento encurta o prazo e aumenta a taxa.
14. Neon MEI
O Neon Pejota, nome que a Neon usava para a conta de pessoa jurídica, foi descontinuado: a empresa encerrou esse produto e passou a concentrar a oferta no MEI. O que existe hoje é uma conta digital voltada ao microempreendedor.
Na Área MEI a Neon anuncia cartão de débito e cartão de crédito sem anuidade. A página linka uma seção de "Tarifas MEI" e não publica valores no corpo, então o custo precisa ser lido ali. Quem opera é a Neon Pagamentos — Instituição de Pagamento, CNPJ 20.855.875/0001-82 — o que coloca o saldo em regime de patrimônio separado da instituição e fora da lista de associadas ao FGC.
Se você chegou a esta lista procurando a conta PJ da Neon, a resposta curta é que ela não existe mais. Se você é MEI, o produto existe, com outro nome e dentro do mesmo aplicativo.
15. SafraPay
A conta PJ do Safrapay é voltada a empresa MEI que quer serviço bancário com CNPJ. O SafraPay é o braço de adquirência do grupo Safra e oferece meios de pagamento e serviços financeiros a negócios de segmentos diferentes.
O foco aqui é a maquininha de pagamento, e a conta existe para receber o que ela fatura. Aberta a conta PJ, a empresa opera de forma inteiramente digital, o que dá praticidade e agilidade.
O SafraPay anuncia isenção de taxa de manutenção, transferência gratuita entre contas SafraPay, emissão de boleto, recarga de celular e saque nos caixas da Rede Saque e Pague. São condições anunciadas pela instituição, que não conferimos em tabela publicada. Num serviço de adquirência, o número que decide é a taxa por bandeira e o prazo de repasse, não a mensalidade da conta.
16. Santander PJ Digital
O Banco Santander tem conta PJ para MEI, empresário individual, sociedade limitada — inclusive a unipessoal — e sociedade anônima com um só representante. A EIRELI, que listas como esta ainda oferecem, não existe mais: foi transformada em sociedade limitada unipessoal, e o Código Civil deixou de regular a figura. E a tarifa mensal não é zero por padrão: ela é zerada por condição.
Para zerar a mensalidade do pacote Conta MEI+, o próprio Santander publica duas condições, e cada uma vale metade da isenção:
- Faturar R$ 1.000,00 na maquininha Getnet, com domicílio bancário na conta PJ Santander — 50% de isenção.
- Cadastrar o CNPJ como chave Pix e fazer 5 pagamentos no mês — os outros 50%.
- Cumprir só uma delas rende metade do desconto, não a conta grátis. A página informa ainda um caminho alternativo, pelo DAS em débito automático, e limita o Pix isento a 30 transações por mês. Condições lidas em santander.com.br em 12 de outubro de 2026.
17. Itaú PJ Digital
O Itaú Unibanco é um dos maiores bancos do Brasil e também da América Latina, e sua história começa em 1945. Para quem procura conta PJ gratuita, o que importa é bem mais recente: o banco tem hoje duas ofertas diferentes para empresa, e só uma delas é anunciada como gratuita.
Na página de abertura de conta PJ do próprio Itaú, consultada em 12 de outubro de 2026, a divisão é esta: a conta do aplicativo Emps é anunciada como gratuita e 100% digital, com Pix gratuito e ilimitado e cartão de crédito sem anuidade; os planos Itaú Empresas começam em R$ 169 por mês, com possibilidade de isenção. O que o banco publica sobre zerar a mensalidade é um caminho, não quatro:
- Receber a partir de R$ 20 mil por mês na maquininha do banco, a laranjinha, garante a isenção da mensalidade.
- Os planos Adapt incluem até 27 transferências gratuitas por Pix ou TED — isso é franquia, não isenção.
- O Limite da Conta tem 5 dias sem juros; passado o quinto dia, os juros são cobrados retroativamente por todo o período.
- As quatro “maneiras de zerar a mensalidade” que circulam em listas antigas — maquininha, boletos, folha de pagamento e investimentos — não constam mais da página do banco. Confira o plano antes de assinar.
Reclamações contra bancos no Banco Central
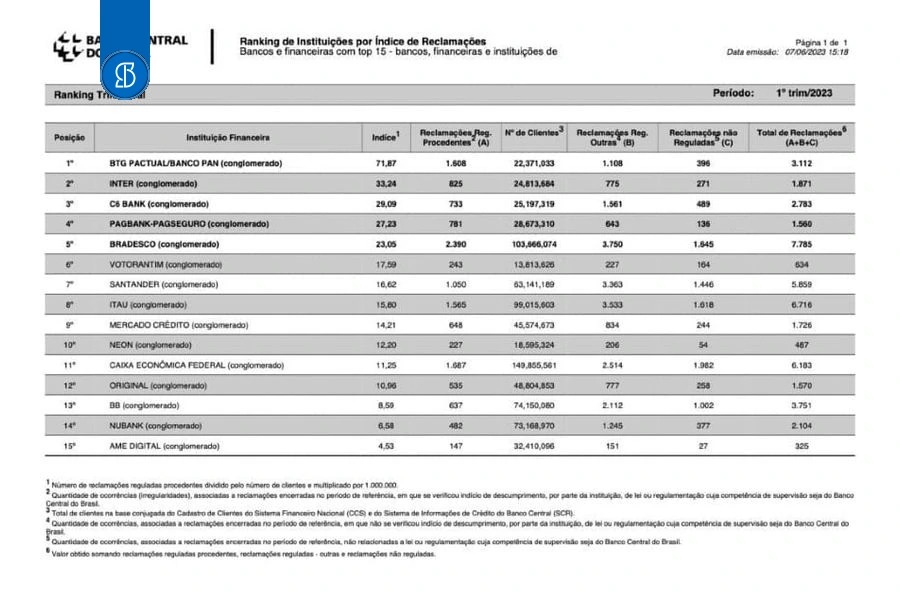
Os números abaixo vêm do Banco Central do Brasil. O índice é construído a partir das queixas do público registradas nos canais de atendimento do BC e ponderado pelo número de clientes de cada instituição — é por isso que ele permite comparar instituições de tamanhos muito diferentes.
A imagem a seguir traz as instituições em ordem decrescente do índice, da mais reclamada para a menos reclamada. Atenção ao prazo: o ranking é trimestral, e o Banco Central publica uma versão nova a cada três meses. A imagem desta página não diz a que trimestre se refere, então trate-a como ilustração e consulte o ranking vigente no site do BC antes de decidir.
Perguntas frequentes
Existem mesmo 17 bancos digitais gratuitos para PJ?
As dezessete instituições desta lista existem, mas “gratuito” não descreve nenhuma delas sem condição. Todas isentam, ou podem isentar, a tarifa de manutenção mensal; nenhuma isenta tudo. Além disso, três das dezessete não oferecem hoje o que se divulga: a conta “Neon Pejota” foi descontinuada, o Banco Original atende só empresa a partir de R$ 50 milhões de faturamento anual e o site do Linker não respondeu na consulta de 12 de outubro de 2026.
Conta PJ gratuita é realmente de graça?
Não. O que é grátis é a tarifa de manutenção — e, em várias delas, só se a empresa cumprir uma condição. O custo está fora da manutenção: saque, boleto recebido, transferência para outro banco e taxa de receber por cartão. No Nubank o saque custa R$ 6,50; no Inter, R$ 6,40, com nenhum incluído no pacote digital; na Conta Simples, R$ 9,90, mais a mensalidade de R$ 49,90 da plataforma.
A lei obriga o banco a oferecer conta PJ sem tarifa?
Não obriga. A regulação do Banco Central veda a cobrança de tarifa por serviços bancários essenciais, mas só pra pessoas naturais, e apenas em conta de depósitos à vista e conta de depósitos de poupança. Conta de pagamento de pessoa jurídica fica fora dessas hipóteses. A gratuidade da conta PJ é, portanto, decisão comercial da instituição, que ela pode rever quando quiser.
O dinheiro da empresa em banco digital é garantido pelo FGC?
Depende da categoria da instituição. O FGC cobre uma lista fechada de associadas — Caixa Econômica Federal, bancos múltiplos, comerciais, de investimento e de desenvolvimento, financeiras e algumas outras — e instituição de pagamento não está nela. Nesse caso vale a proteção alternativa: o dinheiro em conta de pagamento é patrimônio separado da instituição, não responde por dívidas dela, não compõe o ativo dela em falência ou liquidação e não pode ser dado em garantia por obrigação dela. São proteções diferentes, não equivalentes. Confira a categoria pelo CNPJ na consulta pública do Banco Central.
Qual é o melhor banco digital para PJ?
A pergunta não tem resposta sem um critério, e é por isso que este artigo não aponta vencedor. O caminho que funciona é outro: liste os três serviços que a sua empresa mais usa — normalmente boleto de cobrança, saque e transferência — pegue a tabela de tarifas vigente de cada candidata e multiplique o preço de cada linha pelo volume do seu mês. A conta mais barata para quem recebe por Pix não é a mais barata para quem saca dinheiro em espécie.
EIRELI pode abrir conta PJ em banco digital?
A EIRELI não existe mais, então a pergunta perdeu o objeto. As empresas individuais de responsabilidade limitada existentes foram transformadas em sociedades limitadas unipessoais sem necessidade de alterar o ato constitutivo. Quem tinha EIRELI abre conta hoje como sociedade limitada unipessoal.
Quanto custa sacar dinheiro na conta PJ de um banco digital?
Nos três casos em que a instituição publica o valor, o saque é a tarifa mais cara do dia a dia. O Nubank cobra R$ 6,50 por saque nos caixas Banco24Horas e Saque e Pague, na função débito. O Banco Inter cobra R$ 6,40, e a tabela de pessoa jurídica traz zero saques incluídos no segmento MEI e PJ (Digital). A Conta Simples cobra R$ 9,90 por saque com cartão. Valores lidos nas páginas oficiais em 12 de outubro de 2026.
Banco digital e fintech são a mesma coisa?
Não. “Banco digital” é nome comercial e descreve o canal: atendimento só por aplicativo e site. O que importa juridicamente é a autorização que a instituição tem no Banco Central, e nesta lista há banco múltiplo, instituição de pagamento e sociedade de crédito. A diferença não aparece na propaganda, mas decide o que acontece com o caixa da empresa se a instituição quebrar.
Como conferir se um banco digital é autorizado pelo Banco Central?
Pegue o CNPJ no rodapé do site da instituição — ele está lá, por obrigação — e consulte-o na relação de instituições autorizadas no site do Banco Central. A consulta devolve a razão social e a categoria: banco múltiplo, sociedade de crédito, instituição de pagamento. É a mesma consulta que responde à pergunta do FGC, e vale repeti-la de vez em quando, porque a categoria muda.