Simples Nacional: A Escolha Ideal para Pequenas Empresas
ESEditora Suitebras · · leitura de 12 min
O Simples reúne oito tributos numa guia só.
O Simples Nacional é um regime tributário simplificado ideal para micro e pequenas empresas que precisam de um escritório virtual pra abrir o CNPJ sem alugar sala comercial e acessar o regime tributário certo desde o início.
Uma empresa de pequeno porte é aquela que possui receita bruta anual superior a R$ 360.000,00 e inferior a R$ 4.800.000,00, diferenciando-se da microempresa, que tem receita bruta anual de até R$ 360.000,00.
Neste artigo, você vai descobrir quem pode optar pelo regime, quais tributos ele reúne numa guia só, quais são os limites de faturamento, como as alíquotas funcionam em cada anexo e quais situações excluem uma empresa do Simples Nacional.
Pontos principais
- O Simples Nacional é um regime tributário simplificado destinado a micro e pequenas empresas no Brasil, unificando a arrecadação de oito tributos diferentes em uma única guia chamada DAS (Documento de Arrecadação do Simples Nacional).
- Para aderir ao Simples Nacional, as empresas devem cumprir o limite de faturamento anual de R$ 4,8 milhões e formalizar a opção pelo regime usando o sistema eletrônico disponibilizado pela Receita Federal.
- Embora o Simples Nacional ofereça vantagens como uma gestão fiscal simplificada e uma menor carga tributária, ele também apresenta desvantagens, tais como a tributação baseada no faturamento e a ausência de benefícios relacionados aos créditos cumulativos de IPI, ICMS, PIS e COFINS.
O que é o Simples Nacional
O Simples Nacional é um regime tributário simplificado que visa facilitar a vida de micro e pequenas empresas no Brasil, unificando a arrecadação de oito impostos diferentes em uma única guia, conhecida como DAS (Documento de Arrecadação do Simples Nacional).
O regime é aplicável a Microempresas (ME) e Empresas de Pequeno Porte (EPP) que atendam aos requisitos legais. O enquadramento depende de três coisas ao mesmo tempo: o faturamento, a atividade exercida e a regularidade fiscal da empresa.
Administrado por um Comitê Gestor composto por representantes da Receita Federal, dos Estados, do Distrito Federal e dos Municípios, o Simples Nacional abrange os seguintes tributos:
- IRPJ
- CSLL
- PIS/PASEP
- COFINS
- IPI
- ICMS
- ISS
- Contribuição Patronal Previdenciária (CPP)
Para que o regime foi criado
O Simples Nacional é um regime de tributação simplificado para micro e pequenas empresas, criado para reduzir a carga burocrática e facilitar o recolhimento de impostos. O regime está previsto — a chamada Lei do Simples Nacional.
Ao unificar a arrecadação, a cobrança e a fiscalização dos tributos, o Simples Nacional entrega um processo mais prático, para que o empresário possa se concentrar no crescimento do negócio em vez da complexidade fiscal. Essa é a razão de existir do regime, e é por ela que vale avaliar se o seu caso se encaixa.
Quem pode optar pelo Simples Nacional?
Podem optar pelo Simples Nacional as Microempresas (ME), Empresas de Pequeno Porte (EPP), pessoa física na categoria de Microempreendedor Individual (MEI), desde que estejam em conformidade com os requisitos legais.
Empresa de pequeno porte é, por definição legal, aquela com receita bruta anual superior a R$ 360.000,00 e igual ou inferior a R$ 4.800.000,00 — o que a distingue da microempresa, cujo teto é R$ 360.000,00. O regime também está disponível para o MEI.
Para ingressar no Simples Nacional é preciso formalizar a opção, cumprindo prazos específicos e usando o sistema eletrônico da Receita Federal. A opção não acontece sozinha com a abertura do CNPJ.
Limite de Faturamento Anual
O limite de faturamento anual para a adesão é de R$ 4,8 milhões. Empresas de pequeno porte são as que faturam entre R$ 360 mil e R$ 4,8 milhões por ano. Para o recolhimento do ICMS e do ISS dentro da guia única, há um sublimite de R$ 3,6 milhões — ultrapassá-lo não exclui a empresa do regime, mas tira esses dois tributos do DAS.
Microempresas podem aderir ao Simples Nacional se faturarem até R$ 360 mil anualmente, enquanto Empresas de Pequeno Porte podem faturar até o limite máximo de R$ 4,8 milhões por ano.
Tabelas de Alíquotas do Simples Nacional
As tabelas de alíquotas do Simples Nacional estão divididas em cinco anexos, do I ao V, conforme o setor de atuação da empresa. Cada anexo tem faixas de receita bruta anual com alíquotas progressivas, que sobem conforme o faturamento acumulado cresce.
Anexo I
O Anexo I é destinado às empresas de comércio, com alíquotas que variam conforme a faixa de receita bruta anual. Quem fatura até R$ 180.000,00, por exemplo, paga a alíquota inicial, a mais baixa da tabela, que aumenta progressivamente à medida que o faturamento sobe.
| Receita Bruta Total em 12 meses | Alíquota | Quanto descontar do valor recolhido |
|---|---|---|
| Até R$ 180.000,00 | 4% | 0 |
| De R$ 180.000,01 a R$ 360.000,00 | 7,3% | R$ 5.940,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 9,5% | R$ 13.860,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 10,7% | R$ 22.500,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,3% | R$ 87.300,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 19% | R$ 378.000,00 |
Tabela do Anexo I — Simples Nacional, comércio
Anexo II
As indústrias optantes pelo Simples Nacional são enquadradas no Anexo II, onde as alíquotas também variam conforme a faixa de receita bruta. Para receita de até R$ 180.000,00, por exemplo, a alíquota é de 4,5%.
| Receita Bruta Total em 12 meses | Alíquota | Quanto descontar do valor recolhido |
|---|---|---|
| Até R$ 180.000,00 | 4,5% | 0 |
| De R$ 180.000,01 a R$ 360.000,00 | 7,8% | R$ 5.940,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 10% | R$ 13.860,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 11,2% | R$ 22.500,00 |
| De R$ 1.800.000,01 a R$ R$ 3.600.000,00 | 14,7% | R$ 85.500,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 30% | R$ 720.000,00 |
Tabela do Anexo II — Simples Nacional, indústria
Anexo III
O Anexo III abrange as empresas prestadoras de serviço, com alíquotas que variam conforme a receita bruta anual. A primeira faixa, até R$ 180.000,00, aplica alíquota de 6%. Entre R$ 180.000,01 e R$ 360.000,00, a alíquota é de 11,2%.
| Receita Bruta Total em 12 meses | Alíquota | Quanto descontar do valor recolhido |
|---|---|---|
| Até R$ 180.000,00 | 6% | 0 |
| De R$ 180.000,01 a R$ 360.000,00 | 11,2% | R$ 9.360,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 13,5% | R$ 17.640,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 16% | R$ 35.640,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 21% | R$ 125.640,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 33% | R$ 648.000,00 |
Tabela do Anexo III — Simples Nacional, serviços
Anexo IV
O Anexo IV especifica alíquotas e forma de tributação para os serviços que não são tributados pelo Anexo III — advocacia, auditoria, engenharia e medicina, entre outros. As alíquotas variam de 4,5% a 33%, conforme a faixa de receita bruta acumulada nos últimos doze meses.
| Receita Bruta Total em 12 meses | Alíquota | Quanto descontar do valor recolhido |
|---|---|---|
| Até R$ 180.000,00 | 4,5% | 0 |
| De R$ 180.000,01 a R$ 360.000,00 | 9% | R$ 8.100,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 10,2% | R$ 12.420,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 14% | R$ 39.780,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 22% | R$ 183.780,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 33% | R$ 828.000,00 |
Tabela do Anexo IV — Simples Nacional, serviços específicos
Anexo V
O Anexo V aplica-se às empresas de serviço que não se enquadram nos Anexos III e IV, como administração e locação de imóveis, academias e laboratórios de análises clínicas, entre outras.
| Receita Bruta Total em 12 meses | Alíquota | Quanto descontar do valor recolhido |
|---|---|---|
| Até R$ 180.000,00 | 15,5% | 0 |
| De 180.000,01 a 360.000,00 | 18% | R$ 4.500,00 |
| De 360.000,01 a 720.000,00 | 19,5% | R$ 9.900,00 |
| De 720.000,01 a 1.800.000,00 | 20,5% | R$ 17.100,00 |
| De 1.800.000,01 a 3.600.000,00 | 23% | R$ 62.100,00 |
| De 3.600.000,01 a 4.800.000,00 | 30,50% | R$ 540.000,00 |
Tabela do Anexo V — Simples Nacional, serviços sujeitos ao Fator R
As alíquotas variam de 15,5% a 30,5%, conforme a receita bruta acumulada nos últimos doze meses. Este anexo também envolve a contribuição patronal ao INSS, e os impostos são calculados de forma progressiva, considerando a receita bruta anual da empresa.
Vantagens do Simples Nacional
Uma das principais vantagens do Simples Nacional é reunir a arrecadação dos tributos numa guia única, o DAS, o que simplifica a gestão fiscal do negócio. Essa simplificação torna a contabilidade mais leve e dispensa, em muitos casos, a entrega da DCTF, a Declaração de Débitos e Créditos Tributários Federais.
As empresas optantes também têm preferência em licitações públicas, o que aumenta a competitividade diante de concorrentes maiores. Além disso, dependendo da atividade e da faixa de faturamento, a carga tributária pode ser menor que a de outros regimes — mas isso precisa ser calculado caso a caso, não presumido.
Desvantagens do Simples Nacional
Apesar das vantagens, o Simples Nacional também apresenta algumas desvantagens. A tributação é feita com base no faturamento, não no lucro, o que pode resultar em carga tributária elevada mesmo em períodos de prejuízo.
Além disso, as empresas no Simples Nacional não aproveitam os créditos de IPI, ICMS, PIS e COFINS, o que pesa para quem tem cadeia de produção longa ou vende para empresas que aproveitariam esse crédito.
DAS (Documento de Arrecadação do Simples Nacional)
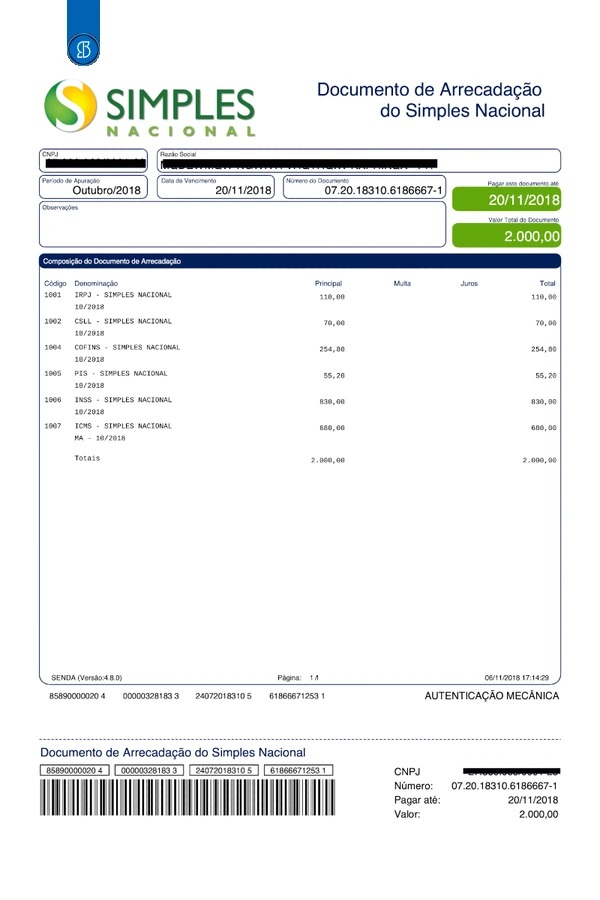
O DAS é a guia única de pagamento dos tributos do Simples Nacional e é o que torna o recolhimento mais simples para as empresas optantes. Ele reúne os seguintes tributos:
- IRPJ
- CSLL
- PIS/Pasep
- Cofins
- IPI
- ICMS
- ISS
- CPP
O documento reúne tributos municipais, estaduais e federais numa só guia, com vencimento no dia 20 de cada mês, e é a principal ferramenta de gestão fiscal do microempreendedor individual (MEI), da microempresa (ME) e da empresa de pequeno porte (EPP).
Como Calcular os Impostos no Simples Nacional
O cálculo dos impostos no Simples Nacional parte da receita bruta acumulada nos últimos doze meses e da alíquota do anexo correspondente ao setor de atuação. Para empresas no primeiro ano de funcionamento, a receita bruta anual é proporcionalizada: multiplica-se o faturamento do primeiro mês por doze.
A fórmula da alíquota efetiva é:
- [(RBT12 × ALIQ) − PD] ÷ RBT12, onde:
- RBT12 é a receita bruta acumulada nos últimos doze meses;
- ALIQ é a alíquota nominal da faixa;
- PD é a parcela a deduzir.
Inscrição no Simples Nacional
A inscrição no Simples Nacional é feita pela internet, no Portal do Simples Nacional. Empresas já em atividade devem solicitar a opção até o último dia útil de janeiro; empresas em início de atividade têm até trinta dias contados do último deferimento de inscrição municipal ou estadual.
Para empresas novas, a solicitação não pode ultrapassar sessenta dias da abertura do CNPJ. Quem já é optante não precisa refazer a solicitação todo ano: o enquadramento se mantém enquanto a empresa continuar cumprindo os requisitos.
Impossibilidade de Inscrição no Simples Nacional
Além do faturamento, a atividade exercida pode determinar a elegibilidade ao Simples Nacional. No Brasil, as atividades econômicas são classificadas pelo CNAE.
Ou seja, a natureza da atividade precisa estar entre as categorias permitidas pelo regime. Atividades como bancos, financeiras e cooperativas de crédito, entre outras, não são elegíveis.
Consulte a lista de atividades do CNAE elegíveis para o Simples Nacional antes de constituir a sua empresa. Um bom plano de negócio e a orientação de um contador são fundamentais nesse momento.
É crucial verificar se a atividade da empresa está de acordo com as normas da Receita Federal antes de contar com o regime. E vale lembrar que, mesmo com atividade permitida, a empresa precisa estar em dia com as obrigações fiscais e sem pendências junto aos órgãos públicos.
Situações que Excluem Empresas do Simples Nacional
Algumas situações excluem a empresa do Simples Nacional: ultrapassar o limite de faturamento, incluir no contrato social uma atividade não permitida ou acumular pendências fiscais com a União, os Estados, o Distrito Federal ou os Municípios.
Empresas com débitos tributários em aberto correm risco de exclusão do regime. A exclusão não é imediata: a Receita Federal notifica o contribuinte, que tem prazo para regularizar a situação antes de perder o enquadramento.
Diferenças entre Simples Nacional, Lucro Presumido e Lucro Real
O Lucro Presumido tem limite de faturamento anual de até R$ 78 milhões, enquanto o Lucro Real não tem limite. No Lucro Presumido, o IRPJ e a CSLL são calculados sobre percentuais fixos do faturamento; no Lucro Real, sobre o lucro líquido ajustado.
As empresas no Lucro Real não pagam IRPJ nem CSLL em períodos de prejuízo — diferença relevante em relação ao Simples Nacional, que cobra sobre o faturamento mesmo quando a empresa não lucra. As alíquotas também variam conforme o regime e o setor.
Importância de Consultar um Contador
Consultar um contador é essencial para montar um planejamento tributário adequado e legal. É ele quem compara os três regimes com os números reais da sua empresa e aponta qual sai mais barato — conta que muda conforme a atividade, a margem e a folha de pagamento.
A contabilidade também fornece as informações que sustentam o controle do negócio, o que traz segurança e eficiência à gestão fiscal.
Resumo
Em resumo, o Simples Nacional traz vantagens claras para micro e pequenas empresas: unificação dos tributos numa guia e contabilidade mais simples. Mas é preciso conhecer as desvantagens, sobretudo a tributação sobre o faturamento, que cobra mesmo em meses de prejuízo.
Optar pelo Simples Nacional pode ser a escolha certa para muitos empreendedores brasileiros, mas a decisão só se toma com números na mão. Consulte um contador antes de definir o regime da sua empresa.
Perguntas Frequentes
Quem pode optar pelo Simples Nacional?
Microempresas (ME), Empresas de Pequeno Porte (EPP) e Microempreendedores Individuais (MEI) que atendam aos requisitos legais podem optar pelo Simples Nacional, desde que todas as atividades registradas no CNAE sejam permitidas pelo regime.
Qual é o limite de faturamento anual para adesão ao Simples Nacional?
O limite de faturamento anual para a adesão é de R$ 4,8 milhões, com sublimite de R$ 3,6 milhões para o recolhimento do ICMS e do ISS dentro da guia. Vale considerar os dois valores ao avaliar a adesão.
Quais tributos são unificados no DAS?
O DAS unifica IRPJ, CSLL, PIS/Pasep, Cofins, IPI, ICMS, ISS e a Contribuição Patronal Previdenciária (CPP) — oito tributos numa guia só.
Quais são as principais vantagens do Simples Nacional?
As principais vantagens são a unificação da arrecadação numa guia única, a contabilidade mais simples e a preferência em licitações públicas. Dependendo da atividade e da margem, a carga tributária também pode ser menor que a dos outros regimes.
Quais são as desvantagens do Simples Nacional?
As desvantagens do Simples Nacional incluem tributação com base no faturamento, impossibilidade de aproveitar certos créditos e alíquotas desvantajosas para algumas atividades. É importante considerar esses fatores ao optar por esse regime.